
取引先から「インボイスの登録番号を教えてください」と言われて、こう感じていませんか。
- 登録すると今まで払わなくてよかった消費税を納めることになると聞いて、気が進まない
- でも登録しないと、仕事が減るかもしれないとも聞く
- そもそも制度が難しくて、自分がどうすべきかの判断がつかない
これは、多くのイラストレーターがつまずくところです。登録すれば税負担が増えるかもしれず、登録しなければ取引に影響するかもしれない。どちらにもリスクがあるように見えるから、決められない。
この記事では、発注する側が実際に何を見ているのかという視点から、「未登録だと本当に仕事は減るのか」を整理します。税金の細かい計算や「登録すべき/すべきでない」の断定はしません(そこは人によって答えが変わり、最終的には税理士や税務署に確認する話だからです)。判断の材料をそろえることを目的にします。
※制度の内容は改正で変わります。この記事は2026年9月時点の情報をもとにしています。実際の判断は、必ず国税庁のインボイス制度特設サイトや税務署・税理士でご確認ください。
そもそもインボイス制度とは(30秒で確認)
まず前提だけ、短く整理します。
インボイス制度は2023年(令和5年)10月1日に始まった、消費税の仕組みです。正式には「適格請求書等保存方式」といいます。ポイントは1つだけ押さえれば十分です。
取引先(発注側)が消費税の計算で「支払った消費税」を差し引くには、あなたが発行する請求書に登録番号が入っている必要がある——これがインボイスです。登録番号は、税務署に「適格請求書発行事業者」として登録すると発行されます。
そして、登録すると、その日から消費税を納める『課税事業者』になります。いま免税事業者の人も、別の届出なしで登録を申請できますが、登録するということは、消費税を納める側になるということでもあります。ここが、多くのイラストレーターが迷う入り口です。
多くのイラストレーターは「免税事業者」
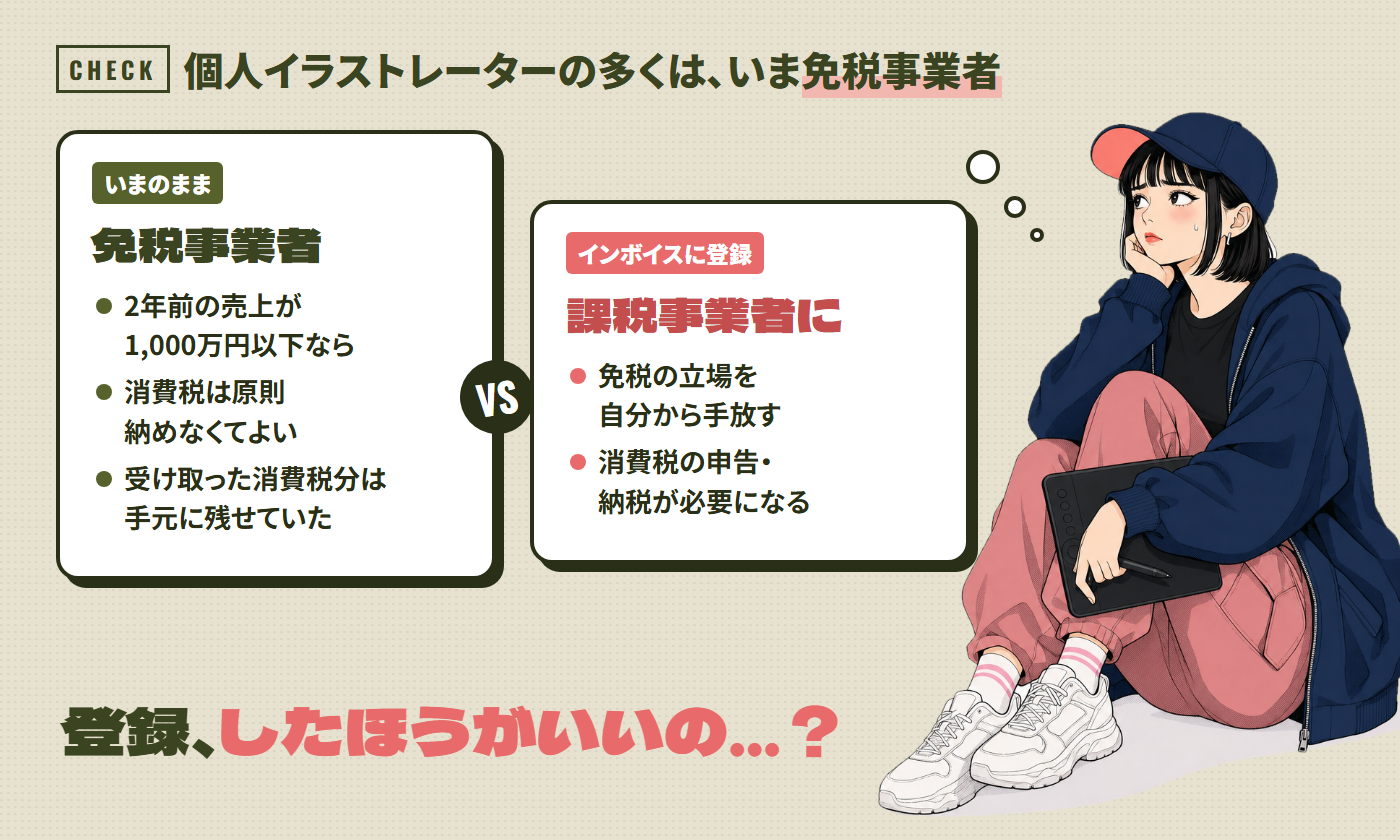
個人で活動しているイラストレーターの多くは、いまは免税事業者です。免税事業者とは、ざっくり言うと消費税を納めなくてよい小規模な事業者のことです。
目安になるのは、基準期間(個人事業者は2年前)の課税売上高が1,000万円以下かどうか。これに当てはまる間は、原則として消費税の納税義務がありません。売上と一緒に受け取った消費税分は、これまで手元に残せていました。
※2年前が1,000万円以下でも、前年1〜6月の売上(または支払った給与)が1,000万円を超えると、翌年は課税事業者になります。
インボイスに登録するというのは、この免税事業者の立場を自分から手放して、課税事業者になることを意味します。だからこそ、「登録すべきかどうか」が単純な話にならないのです。次に、その判断に直結する「発注側の事情」を見ていきます。
未登録だと仕事は減るのか|発注側の本音
いちばん知りたいのはここだと思います。結論から言うと、「取引先による」です。一律に減るわけでも、まったく影響しないわけでもありません。理由を、発注側の立場から説明します。
発注側で何が起きているか
あなたが免税事業者の場合、取引先(課税事業者)は、あなたに払った消費税分を全額は差し引けなくなっています。ただし、いきなりゼロになるわけではなく、経過措置という段階的な仕組みがあります。免税事業者への支払いのうち、控除できる割合は次のように下がっていきます。
| 期間 | 取引先が控除できる割合 |
|---|---|
| 2023年10月〜2026年9月 | 80% |
| 2026年10月〜2028年9月 | 70% |
| 2028年10月〜2030年9月 | 50% |
| 2030年10月〜2031年9月 | 30% |
| 2031年10月〜 | 控除できない |
出典:国税庁「令和8年度税制改正によるインボイス制度の見直し」。当初は2026年10月から50%へ下がる予定でしたが、令和8年度の改正で70%を経由する形に緩和され、期間も延長されました。
つまりちょうど今(2026年10月)、控除できる割合が80%から70%に一段下がるタイミングです。差し引けない分は、取引先の持ち出しになります。だから、課税事業者として消費税をきちんと計算しているクライアントほど、登録の有無を気にします。
逆に、あまり気にしない相手もいる
一方で、次のような取引先なら、登録の有無はほとんど影響しません。
- 取引先自身も免税事業者・小規模(そもそも消費税の控除を気にしていない)
- 個人からの依頼(消費者は控除と無関係)
- 「簡易課税」や「2割特例」で申告している取引先(支払った消費税を実額で差し引く計算をしていないので、登録の有無の影響をほぼ受けない。小規模な制作会社に多い)
- 1件が少額の取引 — 税込1万円未満の仕入れは、インボイスがなくても控除できる「少額特例」があります(基準期間の課税売上高が1億円以下などの取引先向け・2029年9月末まで)
あなたの取引先が「大手企業・制作会社・広告代理店など、消費税を計算している課税事業者」中心なのか、「個人・小規模事業者」中心なのか。ここで、登録の必要度は大きく変わります。

登録した場合のデメリットと、負担をやわらげる特例
では登録すると何が起きるのか。正直に言えば、デメリットもあります。
登録のデメリット
- 消費税の納税義務が発生する — これまで手元に残せていた消費税分を、納めることになります
- 事務の手間が増える — 請求書に登録番号や税率ごとの金額を記載し、消費税の申告も必要になります
負担をやわらげる「2割特例」
ただし、これまで免税事業者だった人が登録した場合に、納める消費税を大幅に抑えられる特例が用意されています。「2割特例」と呼ばれるもので、受け取った消費税のうち2割だけを納めればよいという計算方法です。
この2割特例は2026年(令和8年)9月30日を含む課税期間までが対象ですが、令和8年度の税制改正で、個人事業者については、その後の令和9年分・令和10年分の申告まで「3割特例」として延長されることになりました(対象は、インボイス登録をきっかけに免税事業者から課税事業者になった個人で、基準期間=2年前の課税売上高が1,000万円以下の人)。
出典:国税庁「2割特例 特設ページ」 / 令和8年度税制改正による見直し
この特例を使えば、登録しても当面の納税負担はある程度おさえられます。ただし特例には期限があり、恒久的な仕組みではない点は頭に入れておく必要があります。
自分はどうすべきか|判断を分ける3つの問い
ここまでを踏まえて、判断を整理します。繰り返しますが、「全員が登録すべき」でも「全員がしなくていい」でもありません。次の3つの問いで、自分の状況に引き寄せて考えてみてください。
- 取引先は、消費税を計算している課税事業者が中心か?
大手企業・制作会社・代理店との取引が多いなら、登録番号を求められる場面は増えます。逆に個人や小規模の相手が中心なら、影響は小さくなります。 - 1件あたりの金額は、少額特例(税込1万円未満)に収まるか?
1点あたりの単価が1万円を超える仕事は、少額特例の対象外です。ここは自分の実際の単価で確認しましょう。 - これから取引したい相手はどこか?
今は個人の依頼が中心でも、企業案件を増やしていきたいなら、登録が前提になることもあります。現状だけでなく、これから広げたい方向で考えると判断がぶれません。
そのうえで、登録は取り消すこともできますし、あとから登録することもできます。ただし、取り消しは年単位で、登録をやめたい年の前年12月17日までに届出が必要です。また、いま免税事業者から登録すると、取り消しても登録日から2年を過ぎる日を含む年までは、消費税の申告・納税が続きます。「試しに登録してすぐやめる」はできない、という点は押さえておきましょう。
そして——ここが一番大事なところですが——税額の具体的な計算や、あなたにとっての損得は、売上や経費によって変わります。この記事はあくまで判断の材料です。実際に決める前に、税務署の相談窓口や、税理士、国税庁のインボイス制度特設サイトで、自分のケースを必ず確認してください。
まとめ
「インボイスに登録すべきか」という問いに、全員共通の答えはありません。整理すると、判断は次の3点で決まります。
- 取引先が課税事業者中心か、個人・小規模中心か(発注側が控除を気にするかどうか)
- 登録で増える負担と、それをやわらげる特例(2割特例/個人は3割特例)を、自分の売上で見比べたときにどうか
- これから広げたい取引先が、登録を前提にしているか
未登録だと「一律に仕事が減る」わけではありません。ただし、消費税をきちんと計算している取引先ほど、登録の有無を見ているのは事実です。だからこそ、噂や不安ではなく、自分の取引先の顔ぶれで判断するのが確実です。
そして制度の数字は、今まさに(2026年10月)動いているように、これからも改正で変わっていきます。最後は必ず、税務署・税理士・国税庁の一次情報で、自分のケースを確かめてください。それが、遠回りに見えていちばん損をしない道です。