
確定申告が近づくと、こう感じていませんか。
- 買った画材や液タブのレシートはあるけれど、これを経費にしていいのか自信がない
- 資料として買った画集やゲーム、映画は、趣味との境目があいまいで申告がこわい
- 自宅で描いているから、家賃や電気代をどこまで入れていいのか分からない
- クリスタやAdobeの月額・年額のサブスクは、まとめてどう扱えばいいのか迷う
経費を正しく入れられないと、払わなくてよかった税金まで払ってしまうことになります。かといって、関係のない支出まで経費にすれば、あとで指摘されるリスクが残ります。だからこそ、迷ったときに戻れる「線引きの基準」を一度持っておくことが大事です。
この記事では、イラストレーターの支出を①画材・資料・機材 ②ソフト・サブスク ③家賃・光熱費・通信費(家事按分) ④交通費・交際費・研修費 ⑤経費にできない支出に分けて、「これは経費にできる/一部だけ/できない」をはっきりさせていきます。制度の部分はすべて国税庁の一次資料で裏取りし、本文からリンクしています。なお、本記事は一般的な考え方の整理で、個別の判断は最終的に税務署や税理士にご確認ください。
※税額や控除額は改正されることがあります。金額・制度は必ず最新の国税庁情報でご確認ください。本記事の制度の記述は2026年10月時点のものです。
そもそも経費とは?基準は「売上を得るために必要か」のひとつだけ
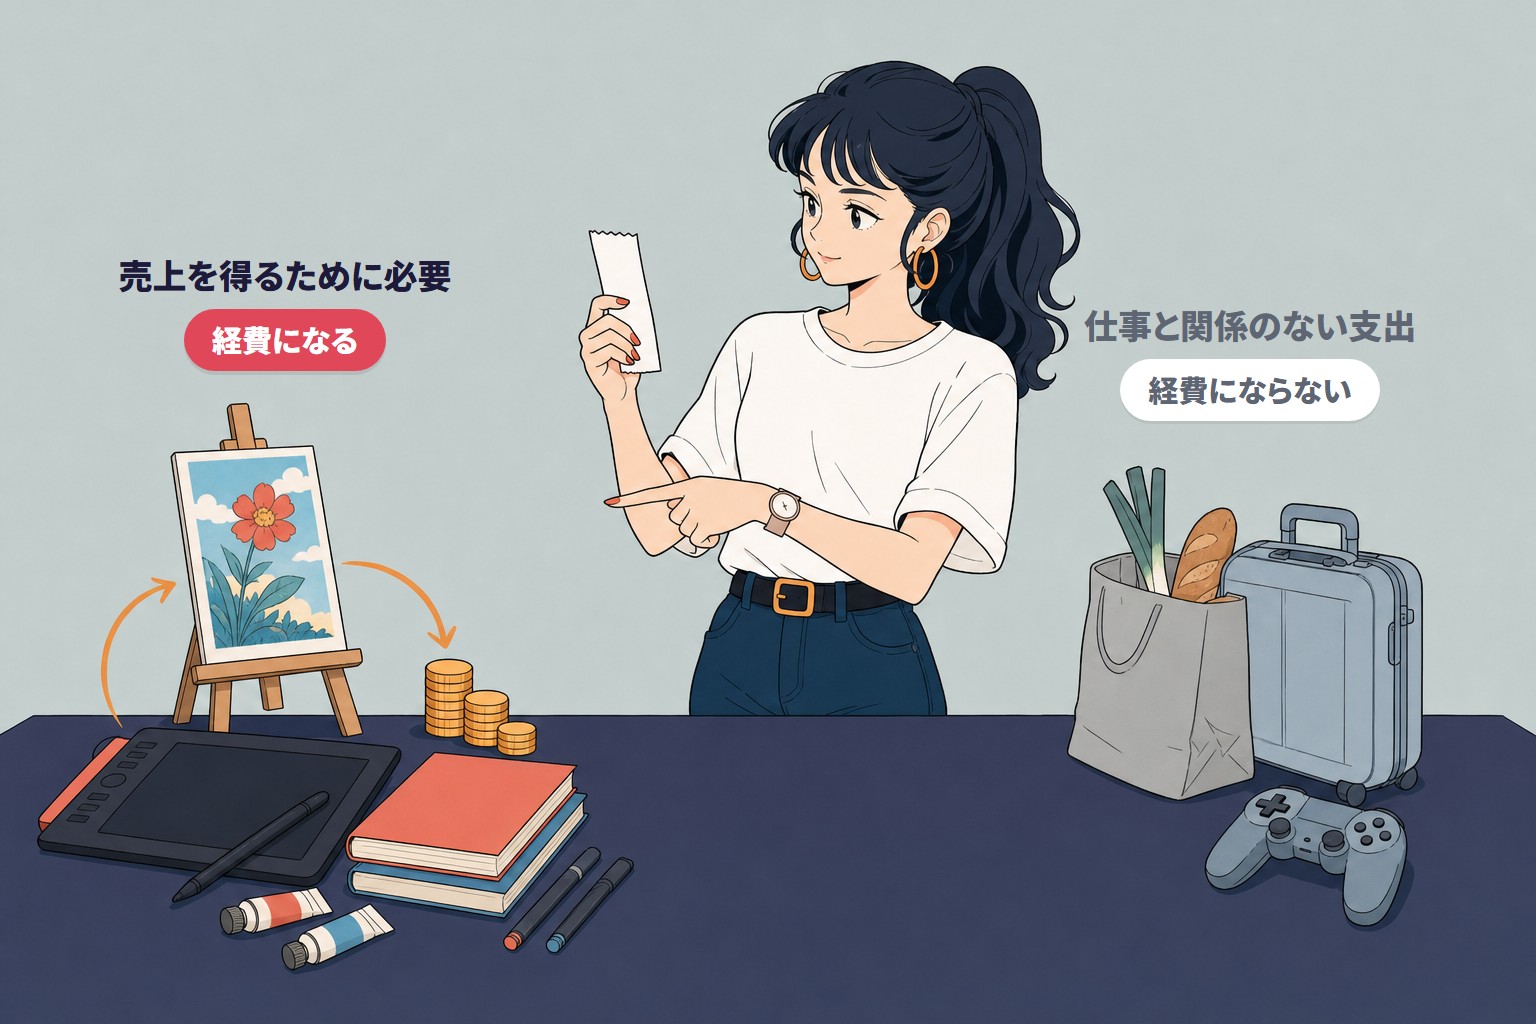
品目ごとの話に入る前に、迷ったとき必ず戻れる基準を先に押さえます。これさえ握っておけば、知らない支出が出てきても自分で判断できます。
国税庁は、必要経費になるものを次の2つと定めています。ひとつは「総収入金額に対応する売上原価その他その総収入金額を得るために直接要した費用の額」、もうひとつは「その年に生じた販売費、一般管理費その他業務上の費用の額」です(国税庁タックスアンサー No.2210「必要経費の知識」)。
むずかしく聞こえますが、イラストレーターの言葉に直すとこうです。
「その支払いは、イラストの仕事で売上を得るために必要だったか」
この問いに「必要だった」と理由を説明できる支出が経費、説明できない支出は経費になりません。たとえば新しい液タブは「仕事の制作に使うから必要」と言えます。一方、家族旅行の費用は「仕事の売上のため」とは言えないので経費になりません。シンプルですが、これが唯一の軸です。
「家事上の費用」は経費にならない
国税庁は同じページで、「家事上の費用は必要経費となりません」とはっきり書いています。家事上の費用とは、食費や家族の生活費など、仕事と関係のない個人の暮らしの支出のことです。ここが経費の出発点であり、終着点でもあります。仕事と生活が混ざっている支出は、混ざったまま全額を入れることはできない——この原則が、このあと出てくる「家事按分」の考え方につながります。
所得が増えると税金も増える。だから経費は味方になる
イラストの所得(売上から経費を引いた儲け)が増えるほど、所得税や住民税、国民健康保険料は増えていきます。経費を正しく計上することは、この所得を実態どおりに下げ、払いすぎを防ぐことに直結します。税金の全体像(何の税金を、いつ、どれくらい払うのか)を先に知っておくと、経費の重みが分かりやすくなります。
品目別の線引き|画材・資料・ソフト・サブスクはどこまで経費か
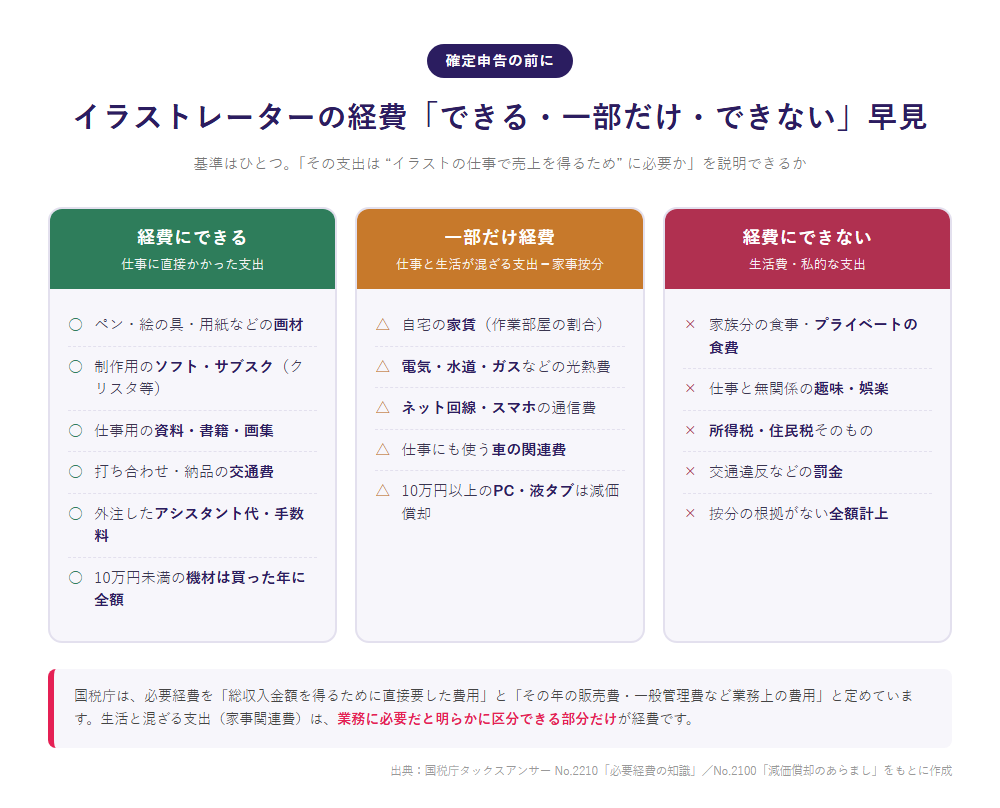
では、イラストレーターがよく使う支出を品目別に見ていきます。まずは全体像を一枚で。下の早見表で「できる・一部だけ・できない」のイメージをつかんでから、細かい話に入ってください。
画材・消耗品|素直に経費にできる
ペン、絵の具、紙、インク、カッター、トレース台の替えシートなど、制作で使い切る画材は迷わず経費です。勘定科目は消耗品費で問題ありません。文房具や、液タブを拭くクロス、製本用品のような細かいものも同じです。金額が小さく、仕事に使うことが明らかなものは、ここに素直に入れていきます。
資料・書籍|「作品のために調べた」と言えるかが線
イラストレーター特有で迷いやすいのが資料です。ポーズ集、写真集、画集、専門書、雑誌などは、制作の参考・研究のために買ったと説明できれば経費になります(勘定科目は新聞図書費など)。ここで効いてくるのが、さきほどの「売上を得るために必要か」の軸です。
- 経費にしやすい…背景を描くための建築写真集、人体を描くための解剖学の本、色の勉強のための画集、仕事のジャンルに関わる専門誌
- 説明が必要…映画・ゲーム・漫画・フィギュアなど。「この作品の世界観・ポーズ・配色を参考にするために見た/買った」という仕事とのつながりを自分で言えるなら対象になり得ます。ただし純粋に趣味として楽しんだものは入れられません
グレーに見えるものほど、「何の仕事の、どの表現のために使ったか」をメモで残せるかが分かれ目です。買った事実だけでなく、使った理由を残しておくと安心です。
PC・液タブ・板タブ|「10万円」で扱いが変わる
ここがイラストレーターでいちばん間違えやすいポイントです。パソコンや液タブ・板タブは、値段によって経費の入れ方が変わります。
- 1台(1セット)10万円未満…買った年に全額をその年の経費にできます(消耗品費など)。板タブや、安価なモデルの多くはここに入ります。
- 10万円以上…その年に全額ではなく、数年に分けて少しずつ経費にする減価償却というルールになります。ハイスペックなPCや大型の液タブはこちらに該当することが多いです。
「10万円以上の液タブを買った年に全額落とせると思っていた」というのは、とてもよくある誤解です。この10万円の壁と減価償却のしくみは、次の章でくわしく説明します。
ソフト・サブスク|月額・年額の継続費用も経費
CLIP STUDIO PAINT、Adobe、フォント、素材サイト、ストック素材、イラスト制作に使う生成AIツールなどの利用料は経費です。買い切りでもサブスク(月額・年額)でも、仕事の制作に使っている分は対象になります。勘定科目は消耗品費や通信費、支払手数料などが使われます(事業で統一しておけば大丈夫です)。
注意したいのは年払いのサブスクです。たとえば年末に1年分をまとめて払った場合、厳密には翌年にまたがる分の扱い(前払費用)が出てきますが、個人事業では継続して同じやり方をしていれば、支払った年の経費として処理できるケースが一般的です。迷ったら税理士に確認するのが確実です。プライベートでも同じソフトを使っている場合は、後述の家事按分の考え方で、仕事に使う割合だけを入れます。
10万円を超える機材は「減価償却」|液タブ・PCの分かれ道
前の章で出てきた「10万円の壁」を、国税庁のルールに沿って整理します。高い機材を買ったときに損をしないために、ここは正確に押さえてください。
減価償却とは「数年に分けて経費にする」こと
国税庁は、使用可能期間が1年以上で、取得価額が10万円以上の資産は、時間が経つにつれ価値が減っていくものとして、使う年数に分けて少しずつ経費にすると定めています。これが減価償却です。反対に、「使用可能期間が1年未満のものまたは取得価額が10万円未満のものは、その取得に要した金額の全額を業務の用に供した年分の必要経費とします」とされています(国税庁タックスアンサー No.2100「減価償却のあらまし」)。
つまり、液タブやPCは次のように分かれます。
- 10万円未満…買った年に全額を経費(迷わずその年に計上)
- 10万円以上20万円未満…「一括償却資産」として、取得価額の合計の3分の1を3年間に分けて経費にできます(No.2100)
- 20万円以上…原則どおり、耐用年数に応じて減価償却
青色申告なら「30万円未満は買った年に全額」の特例がある
ここがイラストレーターに効く重要ポイントです。青色申告をしている一定の中小事業者(個人)は、特例によって取得価額10万円以上30万円未満の資産を、買った年に全額まとめて経費にできます。1年間の合計額が300万円を超える場合は、300万円に達するまでが限度です(国税庁「中小企業者の少額減価償却資産の取得価額の必要経費算入の特例」)。
たとえば25万円の高性能な液タブを買った場合、原則なら数年に分けて償却するところ、青色申告+この特例なら買った年に25万円を全額経費にできる、ということです。高い機材を買う年と、所得が多い年を合わせると、節税の効果が大きくなります。なお、この特例には適用できる期限が定められているため、使う年の最新の条件は必ず国税庁で確認してください。
減価償却は「節税の道具」のひとつ
減価償却や少額資産の特例は、使い方しだいで手取りを守る道具になります。経費以外にも、イラストレーターが使える節税の手立て(控除や制度)はいくつもあります。経費の話とあわせて、全体の節税策を一度見ておくと判断が早くなります。
家賃・光熱費・通信費は「家事按分」で一部だけ経費にする
自宅で描いているイラストレーターにとって、いちばん金額が大きく、いちばん迷うのがここです。結論から言うと、家賃・光熱費・通信費は、仕事に使っている割合の分だけを経費にできます。これを家事按分(かじあんぶん)と呼びます。
国税庁のルール|明らかに区分できる部分だけ
家賃や電気代のように、仕事と生活が混ざっている支出を家事関連費といいます。国税庁は、「この家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます」としています(国税庁タックスアンサー No.2210)。原文でも、店舗併用住宅に係る家賃・水道光熱費などが家事関連費の例として挙げられています。
ポイントは「明らかに区分できる部分だけ」という一文です。全額は入れられないし、根拠なくざっくり半分、というのも危ういということです。どういう基準で何割にしたのかを説明できることが条件になります。
按分の基準は「面積」か「時間」で考える
では、何割を経費にするか。よく使われるのは次の2つの考え方です。
- 面積で按分…家全体の床面積のうち、作業部屋(仕事に使うスペース)が占める割合で家賃を分ける。例:50平米の家で、作業に使う一室が10平米なら20%を家賃の経費にする、という考え方
- 時間で按分…1日のうち、その場所や回線を仕事に使っている時間の割合で分ける。通信費などで使いやすい
対象になりやすいのは、家賃(または持ち家の場合の関連費)/電気代/水道・ガス/ネット回線・スマホなどの通信費/仕事にも使う車の関連費です。どれも「仕事で使う割合」を自分で決め、その根拠を残すのが基本です。
いちばん大事なのは「根拠を残す」こと
家事按分でトラブルになりやすいのは、割合そのものより根拠がないことです。作業部屋の面積、1日の作業時間、その回線を仕事に使っている時間——こうした按分率の計算メモを残しておくだけで、説明できる経費になります。毎年同じ基準で続けていれば、計算もラクになります。迷うときは低めの割合から始め、実態が固まったら見直す、という進め方が無理がありません。
交通費・交際費・研修費|イラストレーターで迷いやすい支出
金額は大きくなくても、「これ入れていいの?」と手が止まりがちな支出をまとめます。いずれも軸は同じで、「仕事の売上のために必要だったと説明できるか」です。
交通費|仕事の移動はOK、通勤的なものは注意
打ち合わせ、納品、取材・ロケハン、展示会やイベントへの参加のための電車代・バス代・ガソリン代は、旅費交通費として経費にできます。遠方の仕事での宿泊費も同様です。いつ・どこへ・何の仕事で行ったかをメモしておくと、交通系ICの履歴だけよりも説明がしやすくなります。一方で、仕事と無関係の私的な外出は当然対象外です。
交際費|仕事の関係者との会食は対象になり得る
クライアントや、仕事につながる制作仲間・編集者との打ち合わせを兼ねた会食は、接待交際費になり得ます。ここでも大事なのは、誰と・何の目的でという記録です。レシートの裏などに相手と用件を書いておくだけで、根拠のある経費になります。反対に、友人との私的な食事や、一人の普段の食事は家事上の費用なので入れられません。「仕事仲間だから何でも交際費」とはならない点に注意してください。
研修費・セミナー|スキルアップのための学びは経費
描画技術やソフトの使い方、ビジネスの進め方などを学ぶためのオンライン講座・セミナー・勉強会の受講料、関連書籍は、今の仕事に役立つ内容であれば経費になります(研修費・新聞図書費など)。イラストレーターは独学で道具やスキルを更新し続ける仕事なので、ここは実態に合わせてしっかり計上したい部分です。ただし、仕事と関係のない趣味の習い事までは含められません。
そのほかの事業経費
ほかにも、外注したアシスタントへの支払い(外注工賃)、プラットフォームやエージェントに払う手数料(支払手数料)、名刺やポートフォリオサイト・SNS広告などの宣伝費、事業用の損害保険料などが経費になります。どれも「仕事のために払った」と言えるものです。勘定科目で迷っても、事業の中で一貫した分け方をしていれば大きな問題にはなりません。
経費にできない・注意したい支出|ここを間違えると危ない
線引きは「できる」側だけでなく、「できない」側を知っておくと一気にクリアになります。次のものは、原則として経費にできません。
- 自分や家族の生活費…食費、日用品、家族の衣服など、仕事と関係のない暮らしの支出は家事上の費用で対象外です(国税庁 No.2210)。
- 所得税・住民税そのもの…税金のうち、所得税・住民税は経費になりません。ただし事業に関わる消費税(税込経理の場合)や個人事業税、固定資産税の事業割合など、経費にできる税金もあるため扱いが分かれます。
- 交通違反の罰金・反則金…仕事中の運転中でも、罰金の類は経費になりません。
- プライベート兼用なのに全額を入れた支出…スマホ、ネット、電気代、車などを仕事にも使うからと全額計上するのは危険です。家事按分で仕事分だけにします。
- 根拠のない高額な按分…作業実態に合わない高い割合は、説明を求められたときに通りません。
仕事用の服は原則むずかしい
「打ち合わせ用のスーツ」などは、仕事だけに使うと明確に言い切るのがむずかしく、私的にも着られる衣類は原則として経費にしにくいと考えておくのが安全です。撮影やイベントでしか使わない特殊な衣装など、事業専用だと説明できるものは別途検討の余地があります。
開業前に買ったものは「開業費」にできる
見落としやすいのが、開業する前に仕事の準備で買ったものです。独立前にそろえた液タブやソフト、名刺、資料などは、開業費としてまとめ、開業後に経費にできる場合があります。これから独立する人は、準備段階のレシートも捨てずに取っておきましょう。開業のタイミングや開業届の出し方は、こちらで整理しています。
経費にするために最低限やること|保存・記録・申告
最後に、ここまでの線引きを「実際に経費として認められる形」にするための、最低限の準備をまとめます。難しいことはなく、3つだけです。
① レシート・領収書を残す
経費の土台は証拠です。レシートや領収書、クレジットカードやネットサービスの明細を残しておきます。紙でも、写真やPDFで保存しても構いません。資料や交際費など理由の説明が必要なものは、「何の仕事のために使ったか」を一言メモしておくと、あとで迷いません。
② 帳簿に記録する(会計ソフトでOK)
いつ・何に・いくら使ったかを帳簿に残します。いまはクラウド会計ソフトを使えば、口座やカードと連携して自動で記録でき、勘定科目もほぼ提案してくれます。手書きでがんばる必要はありません。日々ためずに、月に一度まとめるくらいのペースで十分回ります。どのソフトにするかは、こちらで比べています。
③ 確定申告で計上する(できれば青色申告)
記録した経費は、確定申告で売上から差し引いて申告します。前の章で触れた30万円未満の機材を一括で経費にできる特例などは、青色申告が条件です。青色申告には最大65万円の特別控除などのメリットもあるので、経費と合わせて使うと効果が大きくなります。確定申告の全体の流れ(いくらから必要か、何を提出するか)は、こちらでまとめています。
経費の判断にどうしても迷う支出が出てきたら、税務署の相談窓口や税理士に確認するのがいちばん確実です。とくに金額が大きい機材や、家事按分の割合で悩むときは、一度プロに聞いておくと安心して計上できます。
よくある質問
Q1. 趣味で買ったゲームや漫画を、資料として経費にできますか?
「その作品の世界観・ポーズ・配色などを、仕事の制作の参考にするために使った」と自分で説明できるなら、新聞図書費などで経費になり得ます。ただし純粋に遊んだだけのものは入れられません。何の仕事のために参考にしたかをメモで残しておくと安心です。
Q2. 10万円以上の液タブは、買った年に全部経費にできませんか?
原則は数年に分けて経費にする減価償却になります。ただし青色申告をしていれば、30万円未満の機材は買った年に全額経費にできる特例が使えます(1年の合計300万円まで。適用期限は国税庁で要確認)。高い機材こそ、この特例を知っているかで差が出ます。
Q3. 家賃は何割くらい経費にしていいですか?
決まった率はありません。作業部屋の面積の割合や仕事に使う時間の割合など、合理的な基準で「仕事に使う分」を自分で決めます。大事なのは、その割合の根拠(面積や作業時間のメモ)を残しておくことです。実態に合わない高い割合は避けましょう。
Q4. クリスタやAdobeの年額サブスクは、どう経費にしますか?
仕事の制作に使っているなら、利用料は経費です。買い切り・月額・年額いずれも対象になります。プライベートでも同じソフトを使う場合は、家事按分で仕事に使う割合だけを入れます。年末にまとめ払いした年額分の扱いに迷うときは、税理士に確認すると確実です。
Q5. レシートをなくしてしまった支出は、経費にできませんか?
クレジットカードやネットサービスの明細、銀行の振込記録など、支払いの事実が分かる記録があれば認められる場合があります。まずは明細を探しましょう。日頃から支払いはできるだけ記録の残る方法にしておくと、こうした取りこぼしを防げます。
Q6. 副業でイラストを描いています。経費の考え方は同じですか?
基本は同じで、イラストの売上を得るために必要な支出が経費です。会社員の給与とは別に、イラストの収入と経費を分けて記録します。副業でも所得が一定額を超えると確定申告が必要になるので、経費の記録は早めに始めておくのがおすすめです。
まとめ
イラストレーターの経費の線引きを、要点で振り返ります。
- 経費かどうかの基準はひとつ。「イラストの仕事で売上を得るために必要だったと説明できるか」。生活費(家事上の費用)は経費になりません(国税庁 No.2210)。
- 画材・資料・ソフト・サブスクは、仕事に使う分なら経費。資料はとくに「何の仕事の参考か」をメモで残す。
- PC・液タブは「10万円」で扱いが変わる。10万円未満は買った年に全額、10万円以上は減価償却。青色申告なら30万円未満を一括で経費にできる特例あり(国税庁)。
- 家賃・光熱費・通信費は家事按分で、仕事に使う割合だけ。「明らかに区分できる部分だけ」が条件なので、按分率の根拠を残す(国税庁 No.2210)。
- 経費を認めてもらう土台はレシート保存・帳簿・(できれば)青色申告。迷う支出は税務署・税理士に確認を。
経費は、むやみに増やすものでも、こわがって削るものでもありません。仕事のために使ったお金を、実態どおりに正しく計上する——それだけで、払いすぎを防ぎながら、安心して制作に向き合えます。この記事を、確定申告前の線引きの地図として使ってください。
出典(2026年10月時点・国税庁タックスアンサー等)
- 国税庁 No.2210 必要経費の知識(必要経費の定義・家事上の費用・家事関連費)
- 国税庁 No.2100 減価償却のあらまし(10万円未満の全額計上・一括償却資産)
- 国税庁 中小企業者の少額減価償却資産の取得価額の必要経費算入の特例(30万円未満・年300万円まで・青色申告)
※本記事は一般的な考え方の整理であり、個別の経費判断・税額を保証するものではありません。制度・金額は改正されることがあります。実際の申告は最新の国税庁情報を確認のうえ、必要に応じて税務署・税理士にご相談ください。
この記事のテーマを深めるなら、手元に置いておきたいもの