
イラストの入金が少しずつ増えてくると、こんなことが気になってきませんか。
- 「報酬から10%くらい引かれて振り込まれている。これって何? 払いすぎていない?」
- 「SNSやココナラの個人依頼の売上にも、税金はかかるのかな」
- 「独立したら、いつ・いくら払うことになるのか分からなくて、お金を使うのが怖い」
フリーランスのイラストレーターに関係するのは、税金4つ(所得税・住民税・個人事業税・消費税)と、社会保険料2つ(国民健康保険・国民年金)です。この記事では、国税庁・自治体などの公式資料で確認しながら、次の順に整理します。
年分は令和8年(2026年)分(2026年1〜12月の稼ぎ。申告は2027年2〜3月)を基準にしています。また、まず専業のフリーランスを想定して説明します。会社員の副業や、家族の扶養に入っている場合は、加入する保険や負担が異なります。
※本記事は2026年10月11日時点の制度の一般的な解説です。税額や個別の扱いは状況で変わります。最終的な判断は税務署・都道府県税事務所・市区町村の窓口、または税理士にご確認ください。
- イラストレーターが払う税金と保険料の早見表
- 「所得」とは|売上から何を引いた金額か
- 所得別の目安|100万・300万・500万円でいくらになるか
- 年間の支払いカレンダー|いつ、何を払うか
- 所得税|課税所得に5〜45%
- 住民税|前年の課税所得に原則10%、6月から年4回
- 個人事業税|イラストレーターにかかるかは「仕事の中身」で決まる
- 消費税とインボイス|登録するか、免税のままでいるか
- 国民健康保険と国民年金|税金より大きくなりやすい
- 源泉徴収|報酬から引かれている10.21%は所得税の前払い
- 個人依頼・副業・扶養内の場合
- 独立翌年は、3月の所得税と6月以降の住民税・国保に備える
- 税金に備えるお金の残し方
- よくある質問
- まとめ
イラストレーターが払う税金と保険料の早見表
| 種類 | 何に対してかかるか | いつ払うか | 払う先 |
|---|---|---|---|
| 所得税(+復興特別所得税) | その年の課税所得。税率5〜45% | 翌年2月16日〜3月15日に自分で申告して納付 | 国(税務署) |
| 住民税 | 前年の課税所得に原則10%+均等割 | 6月・8月・10月・翌年1月の4回 | 市区町村 |
| 個人事業税 | 法律で決まった業種の所得(青色申告特別控除を引く前)のうち、事業主控除(通年で年290万円。年の途中の開業・廃業は月割)を超える部分 | 8月・11月の2回 | 都道府県 |
| 消費税 | 課税事業者(インボイス登録者を含む)の売上 | 翌年3月31日までに申告して納付 | 国(税務署) |
| 国民健康保険 | 前年の所得と加入人数(世帯単位) | 6月ごろ通知が届き、翌年3月ごろまで分割 | 市区町村 |
| 国民年金 | 所得に関係なく定額。月17,920円(令和8年度) | 毎月(翌月末まで) | 日本年金機構 |
専業のフリーランスなら、所得税・住民税・国民健康保険・国民年金の4つが基本です。個人事業税と消費税は、条件に当てはまる人だけが払います。会社員の副業の場合、健康保険と年金は会社で加入しているので、まず確認したいのは所得税と住民税です(事業の内容やインボイス登録の状況によって、ほかの税も関係します)。
「所得」とは|売上から何を引いた金額か
売上から順番に引いていくと、次のようになります。
- 売上(原則として、その年に報酬を受け取る権利が確定した金額。未入金分も含み、源泉徴収や販売手数料を差し引く前)
- −必要経費
- −青色申告特別控除(青色申告の人。最大65万円)=所得
- −所得控除(基礎控除、払った国民健康保険料・国民年金保険料など)=課税所得
所得税と住民税の税率は、最後の課税所得にかかります。売上にそのまま税率をかけるわけではありません。この記事で「所得」と書くときは、3の青色申告特別控除を引いたあとの金額を指します。
所得別の目安|100万・300万・500万円でいくらになるか
「結局いくらなのか」をつかむために、条件をそろえた3つのケースで計算しました。前提は次のとおりです。
- 東京都新宿区に住む、独身・扶養なし・40歳未満の専業フリーランス
- 所得は青色申告特別控除65万円を引いたあとの金額。前年も同じ所得だったとする
- 個人事業税と消費税は含まない
所得税は令和8年分、住民税・国民健康保険・国民年金は令和8年度の税率・料率を当てはめた参考モデルで、特定の年に実際に納める総額を示すものではありません。国民健康保険は自治体と家族構成で大きく変わります。
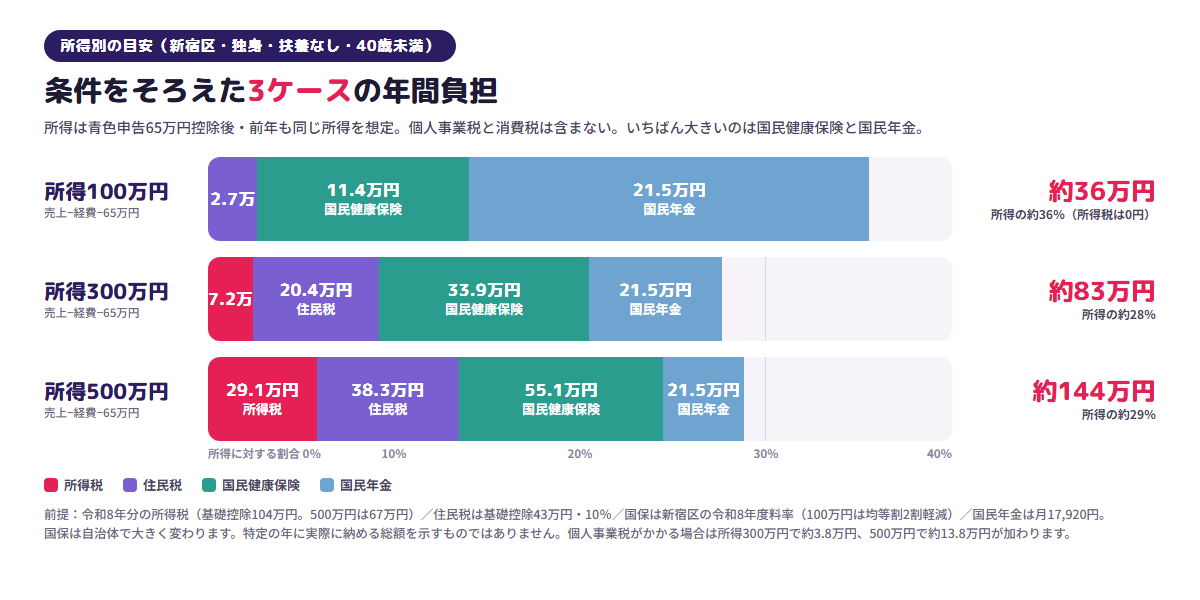
| 所得 | 所得税 | 住民税 | 国民健康保険 | 国民年金 | 4つの合計 | 所得に対する割合 |
|---|---|---|---|---|---|---|
| 100万円 | 0円 | 約2.7万円 | 約11.4万円 | 約21.5万円 | 約36万円 | 約36% |
| 300万円 | 約7.2万円 | 約20.4万円 | 約33.9万円 | 約21.5万円 | 約83万円 | 約28% |
| 500万円 | 約29.1万円 | 約38.3万円 | 約55.1万円 | 約21.5万円 | 約144万円 | 約29% |
【計算の詳細】所得税は令和8年分の速算表と基礎控除(104万円。所得500万円は67万円)に復興特別所得税を加算。住民税は令和8年度の制度(基礎控除43万円・所得割10%・均等割と森林環境税で5,000円・調整控除2,500円)。国民健康保険は新宿区の令和8年度料率(医療分・支援金分・子ども・子育て支援金分)。この試算の所得100万円のケースでは、新宿区の基準により均等割が2割軽減されるため、これを反映。国民年金は月17,920円×12か月。払った国民健康保険料と国民年金保険料は全額を社会保険料控除として差し引き。
この3つのケースから読み取れることは3つあります。
- この条件では、所得の28〜36%が税金と保険料になりました。個人事業税や消費税がかかる人は、その分が上乗せされます。
- いちばん大きいのは国民健康保険と国民年金。所得300万円では、所得税約7.2万円に対して保険料は合計約55万円です。
- 所得100万円前後では割合が高くなる。国民年金と国民健康保険の均等割が定額だからです。ただし分母は青色申告の65万円を引いたあとの所得で、引く前の利益165万円に対しては約22%です。払うのが難しいときは、未納のまま放置せず市区町村の窓口で相談します。
個人事業税がかかると判断された場合は、所得300万円で約3.8万円、500万円で約13.8万円が加わります((所得+65万円−290万円)×5%)。
年間の支払いカレンダー|いつ、何を払うか
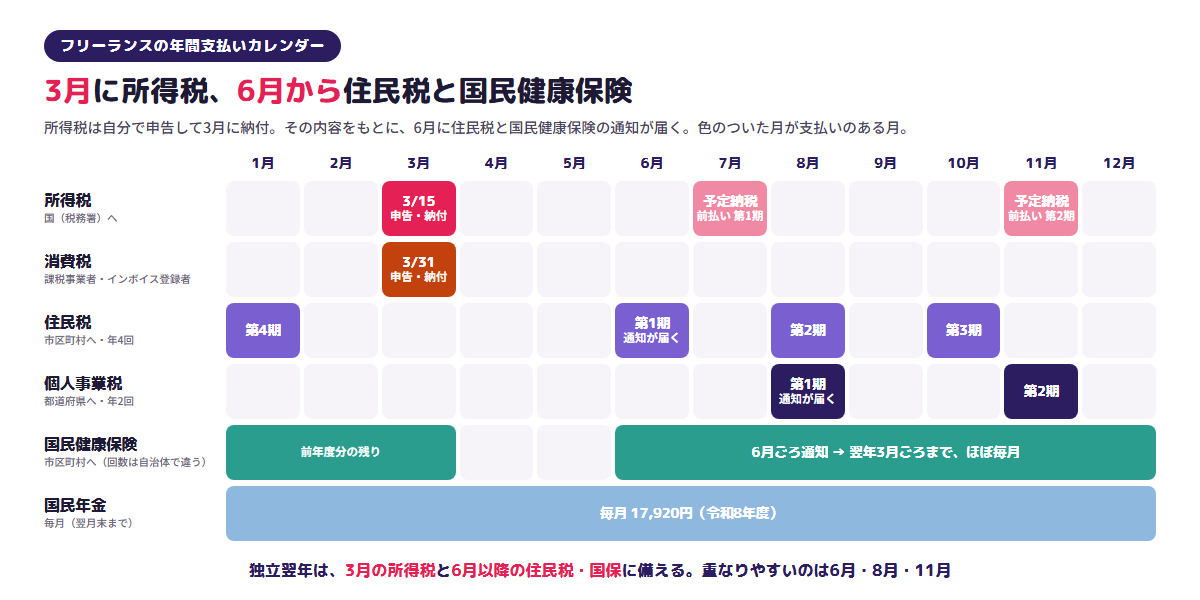
支払いの時期を1年に並べると、上の図のようになります。
- 3月…所得税を自分で申告して納付(3月15日まで)。消費税を納める人は3月31日まで
- 6月〜…住民税の通知と第1期。国民健康保険の通知もこのころ届き、分割払いが始まる
- 8月・11月…個人事業税(対象者のみ)
- 7月・11月…所得税の予定納税(対象者のみ)
国民年金は毎月、国民健康保険は6月ごろからほぼ毎月です(回数は自治体で違います)。重なりやすいのは6月・8月・11月です。
所得税|課税所得に5〜45%
所得税は、1月1日〜12月31日の1年間の課税所得にかかる国の税金です。税率は5%から45%までの7段階で、所得を金額の区分ごとに分け、それぞれの税率で計算します。国税庁の速算表を使う場合は、次の式で求めます。
所得税=課税所得×税率−速算表の控除額
課税所得が194万9千円までなら税率5%・控除額0円、195万円〜329万9千円なら税率10%・控除額97,500円です。たとえば課税所得300万円なら、300万円×10%−97,500円=202,500円。これに復興特別所得税(所得税額の2.1%)が上乗せされます。税率が上がっても、所得の全体にその税率がかかるわけではありません。
令和8年分は基礎控除が最大104万円に
誰でも引ける基礎控除は、ここ2年で大きく変わりました。国税庁 No.1199によると、令和8年分は次のとおりです。
- 合計所得金額が489万円以下:104万円
- 489万円超〜655万円以下:67万円
- 655万円超〜2,350万円以下:62万円
令和6年(2024年)分までは48万円だったので、古い記事の「48万円」という数字で計算すると税額がずれます。この引上げは令和8年12月1日に施行され、令和8年分の所得税から適用されます。
青色申告特別控除と、予定納税
青色申告特別控除は、令和8年分では複式簿記で記帳して期限内に申告すると55万円、さらにe-Taxで申告(または優良な電子帳簿で保存)すると65万円、それ以外は10万円です(国税庁 No.2072)。
予定納税は、その年分の所得税の一部を前払いする制度です。前年分の税額などをもとにした金額(予定納税基準額)が15万円以上の人が対象で、7月と11月に、基準額の3分の1ずつを納めます(国税庁 No.2040)。6月15日までに税務署から通知が届き、納めた分は翌年の確定申告で精算されます。
確定申告が必要かどうか、青色と白色の違い、書類と手順は、こちらの記事にまとめています。
住民税|前年の課税所得に原則10%、6月から年4回
住民税は、住んでいる都道府県と市区町村に納める税金です。総務省の説明では、次の2つの合計です。
- 所得割…前年の所得から住民税の所得控除を引いた課税所得に、原則10%(都道府県4%+市区町村6%)
- 均等割…所得に関係なく標準で年4,000円。あわせて森林環境税(国税)が年1,000円
所得税と違うのは3点です。
- 税率が一律。課税所得が少なくても5%にはなりません。
- 基礎控除が最高43万円(総務省資料)。所得税の104万円より小さいので、所得税が0円でも住民税はかかることがあります。
- 前年の所得で計算され、6月に納税通知書が届きます。
フリーランスは自分で納める「普通徴収」で、6月・8月・10月・翌年1月の4回に分けて払います(横浜市の例。納期は市区町村の条例で決まります)。
住民税がかからないラインは自治体で少し違い、たとえば東京23区では、扶養する家族がいない人は前年の合計所得金額が45万円以下なら所得割・均等割とも非課税です。
個人事業税|イラストレーターにかかるかは「仕事の中身」で決まる
個人事業税は都道府県の税金で、法律で決まった70の業種にだけかかります。東京都主税局の案内をもとに、仕組みを3点で押さえます。
- 事業主控除があり、超えた部分にだけ税率(デザイン業は5%)がかかる。控除額は通年営業で年290万円。年の途中で開業・廃業した場合は月割になるため、290万円未満でも課税される場合がある
- 青色申告特別控除は使えないので、所得税の計算で引いた65万円は足し戻して計算する
- 確定申告をしていれば別の申告は不要。8月に通知が届き、8月末と11月末の2回で払う
「イラストレーターは非課税」とは言い切れない
70業種の一覧に「イラストレーター」「画家」「漫画家」という名前はありませんが、だから非課税、とはなりません。
1つ目は、東京都の行政不服審査会が令和6年(2024年)に審議した答申です(公開されている答申書)。都の課税の基準が次のように引用されています。
- イラストはグラフィックデザインに含まれ、デザイン業の対象となる(広告のイラスト、カタログのイラストなど)
- ただし雑誌や書籍の文章を補うさし絵と同じ役割のものは、広告・宣伝のためのものを除き、課税対象として扱わない
- 画廊などを通して売る一点ものの作品など、芸術活動による収入は対象外
- 判断は名称ではなく仕事の実態で行う
この答申では、求人情報誌のさし絵が広告のためのものと判断されました。2つ目は福井県の認定基準で、デザイン業の例に「イラスト制作、LINEスタンプ等の制作販売」を挙げています。
つまり、イラスト制作をデザイン業として扱う例があり、一方で用途などによって対象外とする扱いも示されている、ということです。ただしこれらは各資料に示された例であって、全国共通の線引きではありません。肩書きや販売方法だけでは判断できないので、青色申告特別控除を引く前の事業所得が、自分に適用される事業主控除額(通年なら290万円)に近づいたら、仕事の内容と用途(広告向け・書籍の挿絵・作品販売・グッズなど)を整理して、都道府県税事務所に確認してください。開業届の職業欄との関係は、次の記事で触れています。
消費税とインボイス|登録するか、免税のままでいるか
消費税は、2年前(基準期間)の課税売上高が1,000万円以下なら、原則として納める義務が免除されます(免税事業者)。ただしインボイス発行事業者に登録すると、売上が1,000万円以下でも免除されません。申告と納付の期限は翌年3月31日です。
登録は任意です。国税庁の免税事業者向け資料をもとに、判断材料を3つに整理します。
判断材料① 取引先がインボイスを必要とするか
税額の計算でインボイスの保存が必要になるのは、消費税を原則どおり計算して納めている事業者です。相手が一般の個人、免税事業者、簡易課税や2割特例などで申告している事業者なら、税額の計算上はインボイスを必要としません。ただし、実際に登録を求めるかどうかは取引先しだいなので、主な取引先には直接確認してください。
判断材料② 登録しない場合に取引先が受ける影響
登録していない相手に払った消費税は、取引先が全額は差し引けません。ただし経過措置があり、令和8年度税制改正で見直された結果、2026年10月1日から2028年9月30日までは70%を控除できます(2026年9月30日までは80%でした)。取引先が控除できないのは消費税相当額の3割で、報酬全体の3割ではありません。この割合は今後も段階的に下がります(時期は「よくある質問」にまとめました)。
判断材料③ 登録した場合に自分が払う額
登録をきっかけに課税事業者になった人には、納める額を軽くする2割特例があります。預かった消費税の2割だけを納める方法で、適用要件を満たす場合、個人事業者は令和8年分の申告まで使えます。たとえば税抜300万円の売上なら、預かる消費税は30万円、納めるのは6万円です。令和9年(2027年)分・令和10年分は、要件を満たす個人事業者に限り3割特例を使えます。基準期間(2年前)の課税売上高が1,000万円を超える場合などは、どちらも対象外です。
なお、免税事業者が登録を受けると、原則として2年間は免税事業者に戻れません。請求書に消費税と源泉徴収をどう書くかは、次の記事で具体例つきで解説しています。
国民健康保険と国民年金|税金より大きくなりやすい
独立すると、会社と折半していた健康保険と年金を全額自分で払うことになります。
国民健康保険は自治体で料率が違う
国民健康保険料は、厚生労働省の説明のとおり世帯単位で計算され、具体的な算定方法は市区町村の条例で決まります。多くの自治体は所得割(所得×料率)と均等割(1人あたりの定額)の合計です。
一例として東京都新宿区の令和8年度は、40歳未満の1人世帯で次のようになっています。
- 所得割:(前年の所得−43万円)×合計10.58%(医療分7.51%+支援金分2.80%+子ども・子育て支援金分0.27%)
- 均等割:合計67,073円
- 40〜64歳は介護分(2.43%+17,800円)が加わる
令和8年度からは「子ども・子育て支援金分」が新しく加わりました。所得が一定以下の世帯には均等割が7割・5割・2割軽くなる制度もあります。金額は自治体で大きく変わるので、必ずお住まいの市区町村の試算ページで確かめてください。
国民年金は月17,920円の定額
国民年金保険料は、所得に関係なく月17,920円(令和8年度)、年間で約21.5万円です。納付期限は翌月末。収入が少なくて払えないときは免除・納付猶予の制度があるので、未納のまま放置せず申請します。
国民健康保険料も国民年金保険料も、払った全額が所得から引けます(社会保険料控除)。
源泉徴収|報酬から引かれている10.21%は所得税の前払い
「5万円で請求したのに、振り込まれた額が5千円ほど少ない」。これは源泉徴収です。発注者があなたの所得税を先に差し引いて、代わりに国へ納めています。
国税庁の質疑応答事例では、広告ポスター用のイラストレーターへの報酬は「デザインの報酬」に当たり、源泉徴収が必要とされています。税率は、1回の支払いが100万円以下なら10.21%、100万円を超える部分は20.42%です(国税庁 No.2795)。
源泉徴収されるかどうかは、発注者が誰かで変わります。
| 発注者 | 原稿料・挿絵料・デザイン料の源泉徴収 |
|---|---|
| 会社(法人) | される |
| 人を雇って給与を払っている個人事業主 | される |
| 会社員など、給与を払っていない個人 | されない(国税庁 No.2502) |
名目が謝礼・取材費・車代でも、実態が報酬と同じなら対象です。作品募集の入選の賞金・謝金は、1回5万円以下なら源泉徴収をしなくてもよいとされています。
消費税を分けて書いた場合の計算例
請求書で報酬と消費税を明確に分けた場合、報酬の部分だけを源泉徴収の対象として計算できます。その方法での例です。
- 報酬5万円+消費税5,000円=請求額55,000円
- 源泉徴収:5万円×10.21%=5,105円
- 振込額:55,000円−5,105円=49,895円
分けて書いていない場合は、原則として税込の金額が対象になります。
前払いなので、確定申告で精算する
源泉徴収は所得税の前払いであって、追加の税金ではありません。確定申告で1年分の所得税を計算し、前払いした合計のほうが多ければ差額が戻ってきます(還付)。逆に、源泉徴収されていない売上が多い人は、申告のときにまとめて納めます。
報酬がどの段階でいくら引かれるのかは、こちらの記事で流れを追っています。
請求書に源泉徴収額をどう書くか、見積もりの段階でどう伝えるかは、次の記事が具体的です。
個人依頼・副業・扶養内の場合
SNS・SKIMA・ココナラの個人依頼にも税金はかかる
依頼主が個人でも法人でも、イラストの売上から必要経費を引いて所得を計算し、所得税・住民税の対象になります。違うのは源泉徴収されないことが多い点です。たとえばココナラは公式ヘルプで、取引の当事者ではないためココナラ自身は源泉徴収を行っていないと案内しています(購入者が法人の「源泉徴収あり」の取引では、購入者が差し引きます)。
源泉徴収がない売上は、所得税がまだ1円も前払いされていない売上です。
会社員の副業は「所得20万円」と住民税に注意
給与を1か所から受けている会社員は、給与以外の所得が年20万円を超えると確定申告が必要です。この20万円は、一定の条件の給与所得者について所得税の確定申告が不要になる基準で、税金がかからない基準ではありません。売上ではなく、経費を引いたあとの所得で見ます。
見落としやすいのが住民税です。横浜市の案内にもあるとおり、住民税は所得の多少にかかわらず申告が必要で、確定申告をしなかった場合は市区町村に住民税の申告をします。
扶養に入っている人は2つの基準を見る
- 税金の扶養…令和8年分から、扶養親族・配偶者控除の対象になる所得の上限が58万円→62万円に上がりました(国税庁 源泉所得税の改正のあらまし)。見るのは売上ではなく所得です。
- 健康保険の扶養…税金とは別の基準で、加入している健康保険ごとに決まっています。
扶養の範囲で働くときの考え方は、次の記事で詳しく扱っています。
独立翌年は、3月の所得税と6月以降の住民税・国保に備える
独立した年の稼ぎにかかる税金と保険料は、その年のうちにはほとんど払いません。支払いは翌年に来ます。
- 独立した年…住民税と国民健康保険は、会社員だった前年の所得をもとにした額を払う
- 翌年の3月…独立した年の所得税を、自分で申告して納付する(通知は届きません)
- 翌年の6月〜…住民税と国民健康保険が、独立した年の所得をもとにした額に切り替わる。対象になれば8月から個人事業税も加わる
住民税・国民健康保険・個人事業税は、前年の所得をもとに計算されます。一方、予定納税は前年分の税額などを基準に、その年分の所得税を前払いする制度で、対象になると7月と11月に納めます。
独立した年に手元に残ったお金には、翌年に払う分が含まれています。
税金に備えるお金の残し方
やることは、これから必要になる額を見積もって、先に分けておくことです。手順は3つあります。
① 税目ごとに、対象の年と払う時期を分けて見積もる
今年の所得の見込みから、次の2つを分けて見積もります。今年分の所得税(来年3月に納付)と、来年度の住民税・国民健康保険(来年6月以降に納付)です。所得税は上で紹介した速算表の式、国民健康保険は市区町村の試算ページで概算できます。これとは別に、いま払っている今年度分の住民税・国民健康保険(前年の所得をもとにした額)と国民年金の残りも、通知書で確認しておきます。
会計ソフトに口座とカードをつないでおけば、売上と経費が自動で集まり、途中経過を確認できます。会計ソフトにはfreee会計のほか、やよいの青色申告オンライン やマネーフォワード クラウド
 などがあります。

② その見積もりに対応する納付済みの額だけを引く
今年分の所得税の見積もりからは、同じ年分の源泉徴収された額と、納めた予定納税を引きます。源泉徴収された額は、請求書の控えと入金の記録を照らし合わせて確認します。一方、来年度の住民税・国民健康保険の見積もりから、今年度分として払った額は引きません。年度が違う別の支払いだからです。
③ 今後必要な額を別の口座に分ける
生活用とは別に「税金・保険料用」の口座を1つ作り、①②で出した額を、それぞれの支払いの月までに入金のたびに分けて移します。
入金の遅れと納付が重なったときのために、請求書を早めに現金化できる「即日払い」のようなサービスもあります(FREENANCEの場合、公式サイトの表記で手数料3〜10%。2026年10月11日確認)。利用を検討する場合は、通常の入金日・手数料・受取額を比べてから判断してください。

税金そのものを減らす方法は別の記事で
経費の考え方、小規模企業共済、iDeCoなど、税金そのものを減らす方法は別の記事にまとめています。
なお、ふるさと納税は節税とは性質が違います。寄附を先に支払い、2,000円を超える部分について、一定の上限内で所得税と住民税の控除を受ける制度です。さとふる などの試算は目安として使い、その年の所得や控除の見込みを確かめてから寄附額を決めてください。
よくある質問
Q1. イラストの収入がいくらから税金がかかりますか?
専業の場合、所得税は所得が所得控除の合計(基礎控除は令和8年分で最大104万円)を超えるとかかります。住民税はもっと低い金額からかかり、東京23区で扶養する家族がいない人なら、前年の合計所得金額が45万円を超えると対象です。なお、会社員の副業でよく聞く「20万円」は確定申告が不要になる基準で、税金がかからない基準ではありません。
Q2. 源泉徴収されているので、確定申告はしなくていいですか?
源泉徴収の有無だけでは、確定申告が必要かどうかは決まりません。必要かどうかは所得の金額などで決まります(会社員は国税庁 No.1900の条件を確認)。源泉徴収は前払いなので、払いすぎていれば申告することで戻ります。還付のための申告は、翌年1月1日から5年間できます。
Q3. 個人事業税の通知が来たら、必ず払わないといけませんか?
通知の内容に納得がいかない場合は、まず都道府県税事務所に仕事の内容と用途を説明して相談します。ただし相談しても納期限は変わらないので、期限と手続きもあわせて確認してください。なお、払った個人事業税は全額が必要経費になります。
Q4. インボイスに登録していないと、仕事は減りますか?
取引先によります。消費税を原則どおり納めている会社が相手だと、相手が控除できない額が出ます。経過措置を適用する場合、いま控除できないのは消費税相当額の3割で、報酬全体の3割ではありません。控除できる割合は、2028年10月1日から50%、2030年10月1日から30%に下がり、2031年10月1日以降はなくなります。主な取引先に、登録が必要かを直接聞くのが確実です。
Q5. 令和9年(2027年)から変わることはありますか?
公表されている主なものは3つです。
- 青色申告特別控除…複式簿記+e-Taxで65万円、優良な電子帳簿などの要件も満たすと最大75万円になる(国税庁の案内)
- インボイスの3割特例…2割特例が終わり、適用要件を満たす個人事業者は、令和9年分・令和10年分(2027年・2028年)の申告で、納める額を預かった消費税の3割にできる(基準期間の課税売上高が1,000万円を超える場合などは対象外)。事前の届出は不要
- 防衛特別所得税…所得税額の1%が加わり、復興特別所得税は1.1%に下がる。合計2.1%は変わらず、内訳が変わる(国税庁 No.2260)
まとめ
イラストレーターの税金について、要点を5つにまとめます。
- 関係するのは税金4つ(所得税・住民税・個人事業税・消費税)と保険料2つ(国民健康保険・国民年金)。専業フリーランスの基本は所得税・住民税・国民健康保険・国民年金。
- 所得税・住民税・国民健康保険・個人事業税は売上ではなく所得をもとに決まる(消費税は売上、国民年金は定額)。条件をそろえた3ケースの試算では、いちばん大きいのは国民健康保険と国民年金だった。
- 報酬から引かれる10.21%は所得税の前払いで、確定申告で精算される。個人依頼の売上は前払いされていないことが多いので、記録して所得に含める。
- 個人事業税は肩書きではなく仕事の実態で判断される。仕事の内容と用途を整理して、都道府県税事務所に確認する。
- 独立翌年は、3月の所得税と6月以降の住民税・国保に備える。税目ごとに年と時期を分けて見積もり、所得税は同じ年分の前払いを引いて、必要な額を別口座に分けておく。
出典(公式資料・2026年10月11日確認)
- 国税庁 No.2260:所得税の税率
- 国税庁 No.1199:基礎控除(令和8年分・9年分は最大104万円)
- 国税庁:令和8年度税制改正による所得税の基礎控除の引上げ等について
- 国税庁 No.2040:予定納税
- 国税庁 No.2795:原稿料や講演料等を支払ったとき(10.21%・20.42%)
- 国税庁 質疑応答事例:コピーライター、イラストレーター及びレタリングライターへの報酬
- 国税庁 インボイス制度特設サイト:令和8年度税制改正特集(3割特例・7割控除など)
- 総務省:個人住民税
- 東京都主税局:個人事業税
- 東京都行政不服審査会 答申(イラストレーターの個人事業税)
- 新宿区:国民健康保険料の計算方法(令和8年度)
- 日本年金機構:国民年金保険料(令和8年度 月17,920円)
※本記事は制度の一般的な解説です。所得別の金額は前提を置いた目安で、実際の税額・保険料は所得、家族構成、お住まいの自治体で変わります。個別の判断は所轄の税務署・都道府県税事務所・市区町村の窓口、または税理士にご確認ください。