
確定申告に向けて売上や入金の記録を見返すと、こんな疑問が出てきませんか。
- 「イラストの収入って、いくらから確定申告が必要なんだろう」
- 「報酬から引かれていた源泉徴収の分は、申告したら戻ってくるのかな」
- 「企業の仕事、ココナラ、BOOTH…入金がバラバラで、売上の合計がわからない」
先に結論をお伝えします。確定申告が必要かどうかは「売上」ではなく「所得(売上−経費)」で決まり、専業か副業かで基準の金額が変わります。そして報酬から10.21%を引かれている人は、申告の義務がなくても、申告すれば税金が戻ることがあります。
この記事では、①自分は申告が必要か/②何を準備して、いつまでに、どうやるか/③やらないとどうなるか/④源泉徴収された分は戻るのかを、国税庁などの公式ページで確認しながら整理します。支払調書が届かないときや、取引先・販売サービスが複数あるときの対応も扱います。
この記事は2026年(令和8年)の所得を、2027年(令和9年)に申告する場合の解説です。
※2026年10月11日時点の法令・公式情報にもとづく一般的な解説です。個別の税額や扱いの最終的な判断は、所轄の税務署または税理士にご確認ください。
結論|確定申告が必要な人・不要な人の早見表
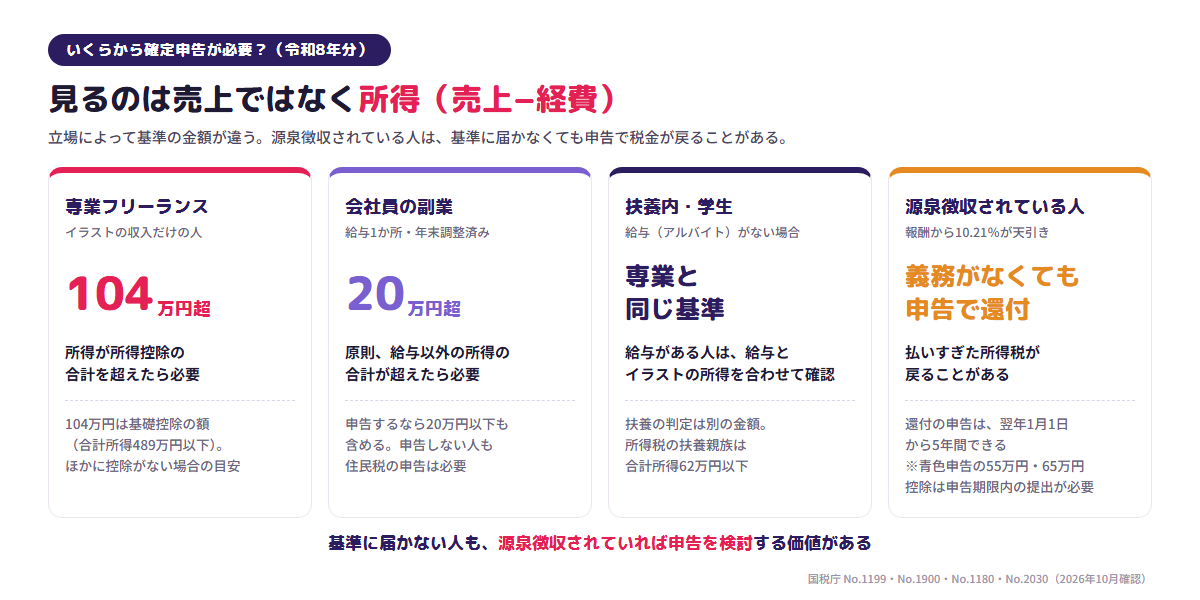
まずは自分がどこに当てはまるかを確認してください。金額は「所得」で見ます。イラストの所得は売上から必要経費を引いて計算します。
| あなたの立場 | 確定申告が必要になる目安 | ひとこと |
|---|---|---|
| 専業(フリーランス) | 所得が所得控除の合計を超えたとき。ほかに控除がなければ、令和8年分は所得104万円超が目安 | 国民健康保険料などの控除があれば、その分だけ上がります |
| 会社員の副業 | 給与1か所・年末調整済みの人は、原則として給与以外の所得の合計が年20万円を超えたとき(例外は②へ) | 還付などで確定申告をするなら20万円以下の所得も含めます。申告しない人も住民税の申告は必要 |
| 扶養内・学生(給与なし) | 専業と同じ基準 | 「扶養に入れるか」は別の金額で決まります |
| 報酬から源泉徴収されている人 | 義務がなくても申告すると還付になることがある | 戻る額は、ほかの所得も含めた1年分の税額で決まります |
| 青色申告で赤字の人 | ほかに所得がなく義務がない年も、申告すると赤字を3年繰り越せる | 翌年以降の黒字から差し引けます |
いくらから必要?専業・副業・扶養内・学生の4つで整理
大前提:見るのは「売上」ではなく「所得」
イラストの売上(報酬の合計)から、仕事のために使った経費を引いた残りが「所得」です。売上が150万円でも、経費が50万円あれば所得は100万円になります。青色申告の人は、ここからさらに青色申告特別控除を差し引きます。
なお、売上は源泉徴収や手数料を引かれる前の金額で数えます。振り込まれた手取りの合計ではない点に注意してください。
① 専業(フリーランス):所得が控除の合計を超えたら
国税庁は、所得の合計が所得控除の合計を超え、納める税額が出る人は確定申告が必要としています(国税庁 No.2020 確定申告)。
所得控除のうち、誰でも使えるのが基礎控除です。金額は年分で変わります(国税庁 No.1199 基礎控除)。
令和8年分は、合計所得489万円以下なら104万円です(489万円超655万円以下は67万円、655万円超2,350万円以下は62万円)。令和7年分は合計所得132万円以下で95万円、令和6年分までは48万円でした。
つまり令和8年分は、ほかの控除がなくても所得104万円までは所得税がかからず、申告の義務も生じません。国民健康保険料や国民年金保険料を払っていれば、その分(社会保険料控除)も上乗せされます。
ここで1つ注意があります。所得税の確定申告が不要でも、住民税の申告は別に必要です。事業などの所得があって確定申告をしない人は、住んでいる市区町村に住民税(市民税・県民税)の申告をします(横浜市の案内。扱いは自治体ごとに確認してください)。国民健康保険料の計算にも使われるので、「104万円以下だから何もしなくていい」とはなりません。
② 会社員の副業:給与以外の所得が20万円を超えたら
給与を1か所から受けていて年末調整が済んでいる人(給与の収入2,000万円以下)は、給与以外の所得の合計が20万円を超えると確定申告が必要です(国税庁 No.1900)。ここでも見るのは売上ではなく所得です。
ただし、給与所得とイラストなどの所得の合計が所得控除の合計以下の場合や、申告すると税金が還付になる場合は、20万円を超えていても原則として申告の義務はありません(国税庁 No.2020)。
また、20万円のルールは「確定申告をしなくてよい場合」の決まりです。還付などのために確定申告をする場合は、「その20万円以下の所得も併せて申告をする必要があります」(国税庁 No.1900 Q&A)。
もう1つ、この「20万円」は所得税だけのルールです。確定申告をしない場合は、①と同じく住民税の申告が必要です(横浜市 給与以外に副収入がある場合の住民税の申告)。
③ 扶養内で描いている人:申告の基準と扶養の基準は別
給与など、イラスト以外の所得がなければ、確定申告が必要かどうかの基準は①と同じです(給与がある人は、給与所得とイラストの所得を合わせ、②の条件も確認してください)。一方、「扶養に入れるかどうか」は別の金額で決まります。「扶養」と呼ばれるものは、3つの別の制度です。
- 親などが受ける扶養控除…扶養親族の要件は、年間の合計所得金額が令和8年分から62万円以下です(国税庁 No.1180 扶養控除)。
- 配偶者が受ける配偶者控除・配偶者特別控除…配偶者控除の要件も令和8年分から合計所得62万円以下です。あなたの合計所得が62万円超133万円以下で、控除を受ける配偶者の合計所得が1,000万円以下などの要件を満たす場合は、配偶者特別控除の対象になります(国税庁 No.1191 配偶者控除、No.1195 配偶者特別控除)。
- 健康保険の扶養…税金とは別の制度で、加入先ごとの基準で決まります。
「申告は不要だけれど、家族の控除や保険の扶養には影響する」という所得の帯があるので、扶養の中で働きたい人は次の記事も確認してください。
④ 学生:アルバイトの有無で見るところが変わる
- アルバイトをしていない学生…①の専業と同じ基準です。
- アルバイト(給与)があり、年末調整を受けている学生…②と同じで、イラストなど給与以外の所得が20万円を超えると確定申告が必要になります。ただし、給与所得(給与の収入そのものではありません。源泉徴収票で確認します)とイラストの所得を合わせても所得控除の合計(令和8年分の基礎控除は104万円)以下なら、所得税の申告義務はありません(国税庁 No.2020)。
どちらの場合も、親の扶養に入っているなら③に注意してください。
青色申告と白色申告の違い
確定申告には青色申告と白色申告の2種類があります。
| 比べる点 | 青色申告 | 白色申告 |
|---|---|---|
| 事前の手続き | 青色申告承認申請書を期限までに提出 | 不要 |
| 使える人 | 事業所得・不動産所得・山林所得のある人 | だれでも |
| 特別控除 | 最大65万円(要件により55万円・10万円。令和8年分まで) | なし |
| 赤字の扱い | 翌年以後3年間繰り越せる | 原則、繰り越せない |
| 帳簿 | 65万円・55万円は複式簿記が必要 | 帳簿づけと保存は必要 |
青色申告の特別控除は、複式簿記で記帳し、決算書を付けて期限内に申告すると55万円、さらにe-Taxで申告すると65万円です(e-Taxの代わりに、優良な電子帳簿の保存と届出の要件を満たす方法もあります)。どちらにも当てはまらない青色申告者は10万円です。なお、特別控除は税額から直接引くものではなく、所得から差し引くものです(国税庁 No.2072)。
申請の期限は青色にしたい年の3月15日まで、その年の1月16日以後に仕事を始めた場合は始めた日から2か月以内です(国税庁 No.2070)。申請書の出し方は開業届とあわせて次の記事にまとめています。
知っておきたい2つの注意
- 白色でも帳簿は必要です。事業所得のある人は、白色申告でも記帳と帳簿・書類の保存が義務になっています。保存期間は帳簿が7年、請求書・領収書などが5年です(国税庁 No.2080)。
- 副業の収入は「雑所得」になることがあり、その場合は青色申告を使えません。事業所得か雑所得かは、取引を帳簿に記録して保存しているかなどをもとに実態で判断されます(国税庁 所得税基本通達35-2の解説)。
令和9年分から青色申告特別控除が変わります
国税庁の案内によると、令和9年分以後は「複式簿記+e-Tax」で65万円、さらに優良な電子帳簿の要件を満たすと最大75万円になります(国税庁「令和9年分から青色申告特別控除はどう変わる?」)。複式簿記でも、紙で提出する場合は令和9年分から65万円の対象外になります。令和8年分の申告は上の表のままです。
確定申告の前に準備するもの
用意するものは大きく5つです。
- 売上がわかるもの…自分が出した請求書の控え、入金のあった通帳・口座の明細、各サービスの売上明細
- 経費がわかるもの…領収書、レシート、クレジットカードの明細、サブスクの請求メール
- 控除の証明書…国民年金・国民健康保険の支払額がわかるもの、生命保険料の控除証明書、ふるさと納税の受領証明書など
- 本人確認…マイナンバーカード(e-Taxで送る場合にも使います)
- 還付を受ける口座…本人名義の口座
会社員の副業や、年の途中まで会社に勤めていた人は給与の源泉徴収票も手元に置いてください。源泉徴収票は申告書への添付・提示が不要で(国税庁 令和7年分 確定申告の手引き「申告書に添付・提示する書類」)、金額の入力に使います。
支払調書が届かない・金額が合わないとき
1月ごろ、取引先から「支払調書」が届くことがあります。届かなくても心配はいりません。ポイントは3つです。
- 支払調書は、取引先が税務署に出す書類です。原稿料や画料などは、同じ人への年間の支払合計が5万円を超えると提出の対象になります(国税庁 No.7431)。
- あなたに渡す義務はありません。国税庁は「報酬、料金、契約金及び賞金の支払調書は、所得税法上、本人に交付する義務がない」と明記しています(国税庁 法定調書に関するFAQ Q3-1)。届かなくても、取引先のミスとは限りません。
- 申告書に付ける必要もありません。申告の数字は、自分の請求書の控えと、入金・支払明細の記録から作ります。
支払調書の金額と自分の集計がずれることもあります。年末の仕事を、相手と自分が別の年で数えているケースなどです。ずれていたら、売上額・手数料・源泉徴収税額を分けて確認します。請求書と入金額だけで内訳がわからないときは、支払明細を確認するか、取引先に問い合わせてください。
請求書の控えは1か所にまとめておきましょう。作成と保管を一緒に済ませたい人は、クラウドの請求書サービスを使う方法もあります。

取引先や販売サービスが複数あるときの、売上の集め方
取引先や販売サービスが増えるほど、1年の売上の合計がわからなくなります。集めるときのルールは3つです。
- 売上は「入金された年」ではなく、「報酬を受け取る権利が確定した年」に計上する。国税庁は、その年の収入を「年末までに現実に金銭等を受領していなくとも、収入すべき権利の確定した金額」とし、その時期は「取引の内容、性質、契約の取決め、慣習など」で判定するとしています(国税庁 No.2200)。12月に納品・検収が済んで報酬が確定していれば、入金が1月でも、その年の売上に計上します。納品・検収など、契約上の条件を確認してください。
- 売上は、手数料や源泉徴収を引かれる前の金額で記録する。サービスの手数料は経費(支払手数料)、源泉徴収された税額は「前払いした所得税」として別に記録します。
- サービスごとに1年分の明細をダウンロードして保存する。管理画面の表示期間が過ぎると、あとから取り出せなくなることがあります。
| 取引先・販売サービス | 売上を確かめる資料 | 気をつける点 |
|---|---|---|
| 企業・出版社との直接取引 | 請求書の控え、通帳 | 源泉徴収後の手取りでなく請求額で記録。年をまたぐ入金に注意 |
| スキルマーケット(ココナラ、SKIMAなど) | 取引履歴・売上明細 | 出金した日ではなく、取引が完了して報酬が確定した時点で数える。手数料は経費へ |
| 支援・販売サイト(FANBOX、BOOTHなど) | 月ごとの売上レポート | 振込前の残高も、権利が確定していればその年の売上 |
| ストックイラスト | 報酬の確定明細 | 少額でも積み上がる。確定した月ごとに集計 |
| 海外のプラットフォーム | 支払明細 | 外貨で受け取った分も日本円に直して記録する。源泉徴収の有無は明細で確認 |
ストックイラストの始め方は、こちらの記事で扱っています。
経費にできるもの・できないもの
経費の判断基準は1つです。国税庁は必要経費を「収入を得るために直接要した費用」と「業務上の費用」としています。生活と仕事の両方にまたがる支出(家事関連費)は、「業務遂行上直接必要であったことが明らかに区分できる」部分だけが経費になります(国税庁 No.2210 必要経費の知識)。
| 区分 | 例 | 考え方 |
|---|---|---|
| 全額を経費にしやすい | ペイントソフトなどのサブスク、画材、ペンの替え芯、仕事用の素材・フォント、打ち合わせの交通費、販売サイトの手数料 | 仕事にしか使っていないもの |
| 仕事の分だけ経費(家事按分) | 自宅の家賃、電気代、インターネット・スマホ代、私用でも使うパソコン | 作業スペースの面積や使用時間など、説明できる割合で分ける |
| 内容しだい | 資料として買った本・画集・ゲーム・映画、取材をかねた外出 | どの仕事のための資料かを説明できるかどうか |
| 経費にならない | 所得税・住民税、罰金・科料・過料、生活費、生計を一にする家族に払う家賃 | 国税庁が必要経費にならないと明記 |
液タブ・パソコンは「10万円・20万円・40万円」で扱いが変わる
機材は金額によって経費にする方法が変わります(国税庁 No.2100 減価償却のあらまし)。以下は仕事専用の機材の場合です。私用でも使う機材は、仕事で使う割合の分だけが経費になります。金額によっては、選べる方法が重なります。
| 買った金額 | 経費にする方法 | 使える人・条件 |
|---|---|---|
| 10万円未満 | 使い始めた年に全額 | だれでも |
| 10万円以上20万円未満 | 3年間で3分の1ずつ(一括償却資産) | 一定の要件のもとで選べる |
| 10万円以上40万円未満 | 使い始めた年に全額(少額減価償却資産の特例) | 青色申告で一定の要件を満たす人。年間の合計300万円まで。令和8年3月31日までに買ったものは30万円未満 |
| 上の方法を使わないもの | 耐用年数に応じて数年に分ける(減価償却) | だれでも |
資料の本・画集・ゲームは「どの仕事の資料か」を残す
画集やゲームは仕事の資料になりえますが、趣味との境目があいまいになりやすい支出です。領収書に「◯◯社キャラクターデザイン案件・衣装の資料」のようにメモを残すと、業務との関係を説明する助けになります。ただし、メモがあれば経費になるわけではなく、実際の用途で判断します。仕事との関係を説明できないものは、経費に入れないほうが安全です。
自宅で描いている人の家事按分
家賃や電気代は、仕事に使っている部分を合理的に説明できる割合で分けます。作業部屋の面積や仕事に使う時間など、実態に合う根拠で計算し、使い方が変わったときは見直します。割合に決まった数字はありません。節税の考え方は次の記事をどうぞ。
源泉徴収された分は、確定申告で戻ることがある
企業からの振込額が請求額より少ない理由の1つが、源泉徴収です(手数料などが引かれている場合もあるので、支払明細で内訳を確認します)。原稿料やデザイン料などの報酬は、支払う側が所得税を天引きして国に納める決まりになっています。税率は1回の支払いが100万円以下なら10.21%、100万円を超える部分は20.42%です(国税庁 No.2795)。国税庁の質疑応答事例でも、広告ポスター用のイラストの報酬は源泉徴収が必要とされています(国税庁 質疑応答事例)。
請求書で報酬と消費税を明確に分けて書いている場合、支払者は報酬の部分だけを対象に計算することもできます。源泉徴収された税額は、実際の支払明細で確認してください。請求書の書き方は次の記事で確認できます。
源泉徴収は「前払い」。払いすぎは申告で精算される
源泉徴収は、あなたの経費も控除も考えずに一律で引かれた前払いの所得税です。確定申告で1年分の正しい税額を計算し、前払いのほうが多ければ差額が還付されます。
給与など、ほかの所得がない人の例で計算してみます。
- 年間の売上80万円がすべて源泉徴収されていた → 引かれた税額は81,680円(80万円×10.21%)
- 経費が10万円 → 所得は70万円
- 令和8年分の基礎控除は104万円なので、課税される所得は0円 → 所得税は0円
- 申告すると、引かれていた81,680円が全額戻る
この人は所得が104万円以下なので、申告の義務はありません。けれども申告しなければ81,680円は戻ってきません。会社員の副業など、ほかに所得がある人は、給与なども合わせた1年分の税額で精算するので、戻る額は変わります。
還付の申告は5年さかのぼれる
還付を受けるための申告(還付申告)は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます(国税庁 No.2030 還付申告)。過去に源泉徴収されたまま申告していない年があれば、いまからでも取り戻せる可能性があります。
ただし、55万円・65万円の青色申告特別控除を使う場合は、還付申告でも翌年3月15日の期限までに提出する必要があります(国税庁 No.2072)。
源泉徴収されない入金もある
国税庁は、給与を支払っていない個人が報酬を支払う場合などは、源泉徴収をしなくてよいとしています(国税庁 No.2502 源泉徴収義務者とは)。入金ごとに「引かれているか」を明細で確認し、引かれた税額を取引先別に記録しておきます。詳しくは次の記事で説明しています。
確定申告のやり方|1年の流れと6つの手順
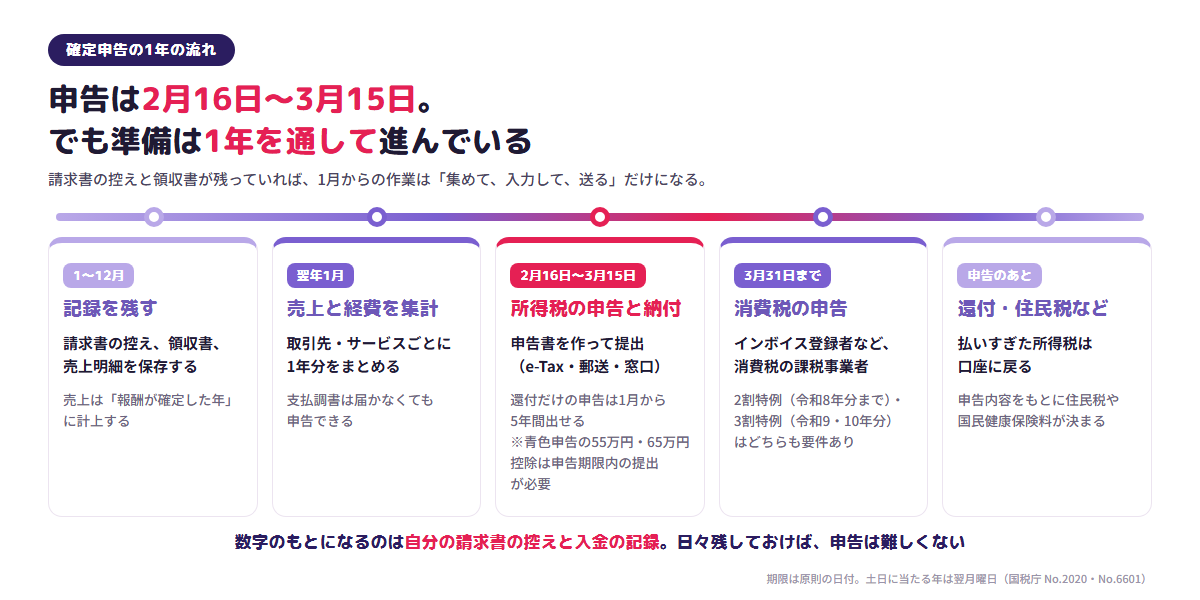
手順は6つです。
- 1年分の売上を集める(1月)…取引先・サービスごとに明細を集めて、報酬が確定した年で集計します。
- 経費を集計する…領収書とカード明細を科目ごとに分け、家事按分するものは割合をかけます。
- 決算書・内訳書を作る…事業所得の場合、青色なら青色申告決算書、白色なら収支内訳書を作ります。雑所得の場合は、収入と必要経費を集計して申告書の該当欄に入力します。
- 控除の証明書をそろえる…社会保険料、生命保険料、ふるさと納税など。
- 申告書を作る…国税庁の「確定申告書等作成コーナー」は無料で、画面の案内に沿って入力すると税額まで自動で計算されます。源泉徴収された税額は、支払者ごとに入力します。
- 提出して、納付する(または還付を受ける)…提出は、e-Tax(オンライン)、郵送、税務署の窓口のいずれかです。提出しただけでは納付は終わりません。納める税額がある人は、納付方法を選んで期限までに納めます。申告書の控えと受付結果も保存してください。マイナンバーカードとスマートフォンがあれば、自宅からe-Taxで送れます(国税庁 確定申告特集)。
申告の内容をもとに、住民税や国民健康保険料が決まります。どんな税金・保険料がいつ、どのくらいかかるのかは、別の記事で年間のカレンダーにまとめています。
期限はいつまで?遅れたとき・申告しなかったとき
所得税の確定申告は、原則として翌年の2月16日から3月15日までで、納付の期限も同じ3月15日です(国税庁 No.2020)。期限の日が土日に当たる年は翌月曜日になり、令和7年分は令和8年3月16日(月)まででした。令和8年分は、暦のうえでは令和9年2月16日(火)〜3月15日(月)です。正式な日程は、年明けに国税庁の確定申告特集で確認してください。
遅れると起きること3つ
- 無申告加算税がかかる。税務署の調査を受けてから期限後の申告をすると、納める税額に対して50万円までの部分15%、50万円超300万円までの部分20%、300万円超の部分30%が上乗せされます。調査の通知が来る前に自分から申告した場合は5%です(国税庁 No.2024 確定申告を忘れたとき)。
- 延滞税がかかる。納付が遅れた日数に応じてかかります。割合は年によって変わるので、実際に納付が遅れた期間の割合を確認します(国税庁 No.9205 延滞税について)。
- 青色申告の65万円・55万円控除が使えなくなる。どちらも「確定申告期限までに申告書を提出すること」が要件なので、1日でも遅れると10万円の控除になります。
気づいたら、1日でも早く出す
期限を過ぎてしまっても、次の条件をすべて満たせば無申告加算税はかかりません。
- 期限から1か月以内に自分から申告している
- 納める税金の全額を、本来の納付期限(原則3月15日。口座振替の手続きをしている場合は期限後申告書を出した日)までに納めている
- 過去5年間に、無申告加算税や重加算税を課されたことがなく、この扱いを受けたこともない
なお、税金が戻るだけの還付申告は、青色申告の65万円・55万円控除を使う場合を除き、3月15日を過ぎても5年以内なら提出できます。
インボイス登録をした人は、消費税の申告もある
消費税は、2年前(基準期間)の課税売上高が1,000万円以下なら、原則として納税が免除されます。ただし、インボイス発行事業者の登録を受けている人は、売上が1,000万円以下でも免除されません(国税庁 No.6501)。登録した人は、所得税とは別に消費税の確定申告が必要です。ポイントは3つです。
- 期限は3月31日。個人事業者の消費税の申告・納付は、所得税より半月遅い翌年3月31日までです(国税庁 No.6601)。
- 2割特例は令和8年分の申告まで。インボイス登録をきっかけに課税事業者になった人は、納める消費税を売上にかかる消費税の2割にできる特例を使える場合があります。登録を機に課税事業者になった人でも、その年の適用要件を確認します。令和8年分は、基準期間である令和6年の課税売上高が1,000万円を超える場合などは使えません。対象は令和8年9月30日を含む課税期間までで、個人なら令和8年分が最後です(国税庁 2割特例の概要)。
- 令和9年分・10年分は「3割特例」。令和8年度の税制改正で、令和9年分と令和10年分の申告について、納める額を売上にかかる消費税の3割にできる特例が設けられました。対象は、インボイス登録を受けたことで免税事業者から課税事業者になった個人事業者で、2年前の課税売上高が1,000万円以下などの要件を満たす人です。登録者の全員が使えるわけではないので、公式の適用可否フローチャートで確認してください(国税庁 令和8年度税制改正特集)。
登録していない免税事業者の人は、消費税の申告は不要です。
会計ソフトを使うという選択肢
確定申告は、国税庁の作成コーナーを使えば無料で最後までできます。一方で、次のどれかに当てはまる人は、会計ソフトも選択肢になります。
- 65万円の青色申告特別控除を受けたい(複式簿記の帳簿が必要)
- 取引先・販売サービスや取引の件数が多く、口座やカードの明細から自動で取り込みたい
- インボイス登録をしていて、消費税の申告もある
個人向けのクラウド会計ソフトには、freee会計、やよいの青色申告オンライン 、マネーフォワード クラウド
 などがあります。
以下では、選択肢の一例としてfreee会計の料金を紹介します。個人事業主向けプランは、公式の料金ページによると、年払いでスターターが年額11,760円、スタンダードが年額23,760円(いずれも税抜。月払いはスターター月1,780円、スタンダード月2,980円)です。消費税の申告機能はスタンダード以上に含まれます(freee 個人事業主向け料金プラン、2026年10月11日確認)。無料で試せるので、入力画面が自分に合うかを先に確かめられます。

freeeを使った確定申告の進め方は、こちらの記事にまとめています。
よくある質問
Q1. 開業届を出していなくても確定申告はできますか?
できます。開業届と確定申告は別の手続きで、白色申告なら事前の申請なしで申告できます。青色申告を使いたい場合だけ、期限までに青色申告承認申請書を出しておく必要があります。
Q2. 赤字の年も申告したほうがいいですか?
イラストの仕事が赤字でも、給与などほかの所得を含めて申告が必要かどうかを判断します。そのうえで、源泉徴収された税額が1年分の税額を上回る場合は、申告すると還付を受けられることがあります。青色申告をしている場合は、申告しておくと赤字を翌年以後3年間繰り越せます。
Q3. 過去に申告していない年があります。どうすればいいですか?
まず、その年の制度と所得で申告の義務があったかどうかを確認します。義務があった年は、早めに期限後申告をしてください。加算税がかかるかどうかや割合は、納める税額や申告の時期などで変わります。税金が戻るだけの年は、還付申告として5年以内なら提出できます。年数が多い、金額が大きいといった場合は、税務署か税理士に相談してください。
Q4. 個人のお客さんからの依頼でも、源泉徴収されますか?
相手が給与を支払っていない個人であれば、源泉徴収はされないのが原則です。源泉徴収の有無にかかわらず、申告に含める売上はすべて集計します。個人からの依頼分も漏らさないようにしてください。
Q5. 印税などで、ある年だけ収入が大きく増えました。税金を抑える方法はありますか?
原稿の報酬や著作権の使用料による所得は「変動所得」と呼ばれ、一定の要件を満たすと平均課税という計算方法を選べます(国税庁 所得税基本通達 法第90条関係)。イラストの報酬のすべてが対象になるわけではないので、該当しそうな年は税務署か税理士に確認してください。
まとめ
イラストレーターの確定申告の要点を5つにまとめます。
- 必要かどうかは「所得(売上−経費)」で決まる。専業は所得控除の合計(令和8年分の基礎控除は104万円)を超えたら。給与1か所で年末調整済みの会社員は、原則として給与以外の所得が20万円を超えたら(例外と注意点は②)。
- 「申告不要」は所得税だけの話。副業の20万円以下でも、専業で基礎控除以下でも、確定申告をしない場合は住民税の申告が必要です。
- 源泉徴収は前払い。義務がない人も、申告すれば戻ることがあります。還付の申告は5年さかのぼれますが、青色の65万円・55万円控除は期限内の提出が条件です。
- 支払調書は届かなくても申告できる。もとになるのは自分の請求書の控えと入金・支払明細の記録。売上は報酬を受け取る権利が確定した年に計上します。
- 期限は原則3月15日。遅れると加算税・延滞税がかかります。インボイス登録をした人は3月31日までに消費税の申告も。
まずは請求書の控えと入金・支払明細を、1か所に集めるところから始めてみてください。
出典(公式情報・2026年10月11日確認)
- 国税庁 No.2020 確定申告
- 国税庁 No.1199 基礎控除
- 国税庁 No.1900 給与所得者で確定申告が必要な人/同 Q&A
- 横浜市 給与以外に副収入がある場合の住民税の申告
- 国税庁 No.1180 扶養控除/No.1191 配偶者控除/No.1195 配偶者特別控除
- 国税庁 No.2070 青色申告制度/No.2072 青色申告特別控除
- 国税庁 令和9年分から青色申告特別控除はどう変わる?
- 国税庁 No.2080 白色申告者の記帳・帳簿等保存制度
- 国税庁 No.7431 報酬、料金、契約金及び賞金の支払調書/法定調書に関するFAQ
- 国税庁 No.2200 収入金額とその計上時期
- 国税庁 No.2210 必要経費の知識/No.2100 減価償却のあらまし
- 国税庁 No.2795 原稿料や講演料等を支払ったとき/No.2502 源泉徴収義務者とは
- 国税庁 No.2030 還付申告
- 国税庁 No.2024 確定申告を忘れたとき/No.9205 延滞税について
- 国税庁 No.6501 納税義務の免除/No.6601 申告と納税/令和8年度税制改正特集(3割特例)
※本記事は制度の一般的な解説です。所得の区分、経費の範囲、扶養や消費税の扱いは、一人ひとりの状況で変わります。具体的な判断は所轄の税務署・お住まいの市区町村、または税理士にご確認ください。