
イラストを納品して、請求書も送った。なのに、口座の残高を見てため息をつく——そんな経験はありませんか。
- 大きめの案件を納品したのに、入金は翌月末、ものによっては翌々月末
- そのあいだに、液タブの買い替えや家賃、税金の支払いが先に来てしまう
- 「請求書を買い取ってくれるサービスがある」と聞いたけれど、手数料が高そうで、なんとなく怖い
その不安は、正しい感覚です。ファクタリング(請求書買取)は、使いどころを間違えなければ心強い道具ですが、仕組みを知らずに使うと、気づかないうちに高い手数料を払い続けることになります。
この記事では、フリーランス・個人事業主が使えるオンラインのファクタリングを、手数料・入金の速さ・個人宛ての請求書が使えるかまで含めて比べます。あわせて、ほかの比較記事にはあまり書かれていない「手数料を年利に直すといくらか」「取引先に知られるのはどんなときか」「そもそも入金を早める方法はないか」まで、イラストの仕事の取引に合わせて整理します。
サービスの条件は、各社の公式サイトで2026年10月15日に確認したものです。条件は変わることがあるので、申し込む前に必ず公式でも確かめてください。
この記事は、イラストレーター生存戦略編集部(運営:株式会社粕田屋)がまとめています。粕田屋は広告アニメーションの制作会社で、ふだんはイラストレーターに仕事を発注する側でもあります。
フリーランスのファクタリングとは|請求書を「売って」先にお金を受け取る仕組み
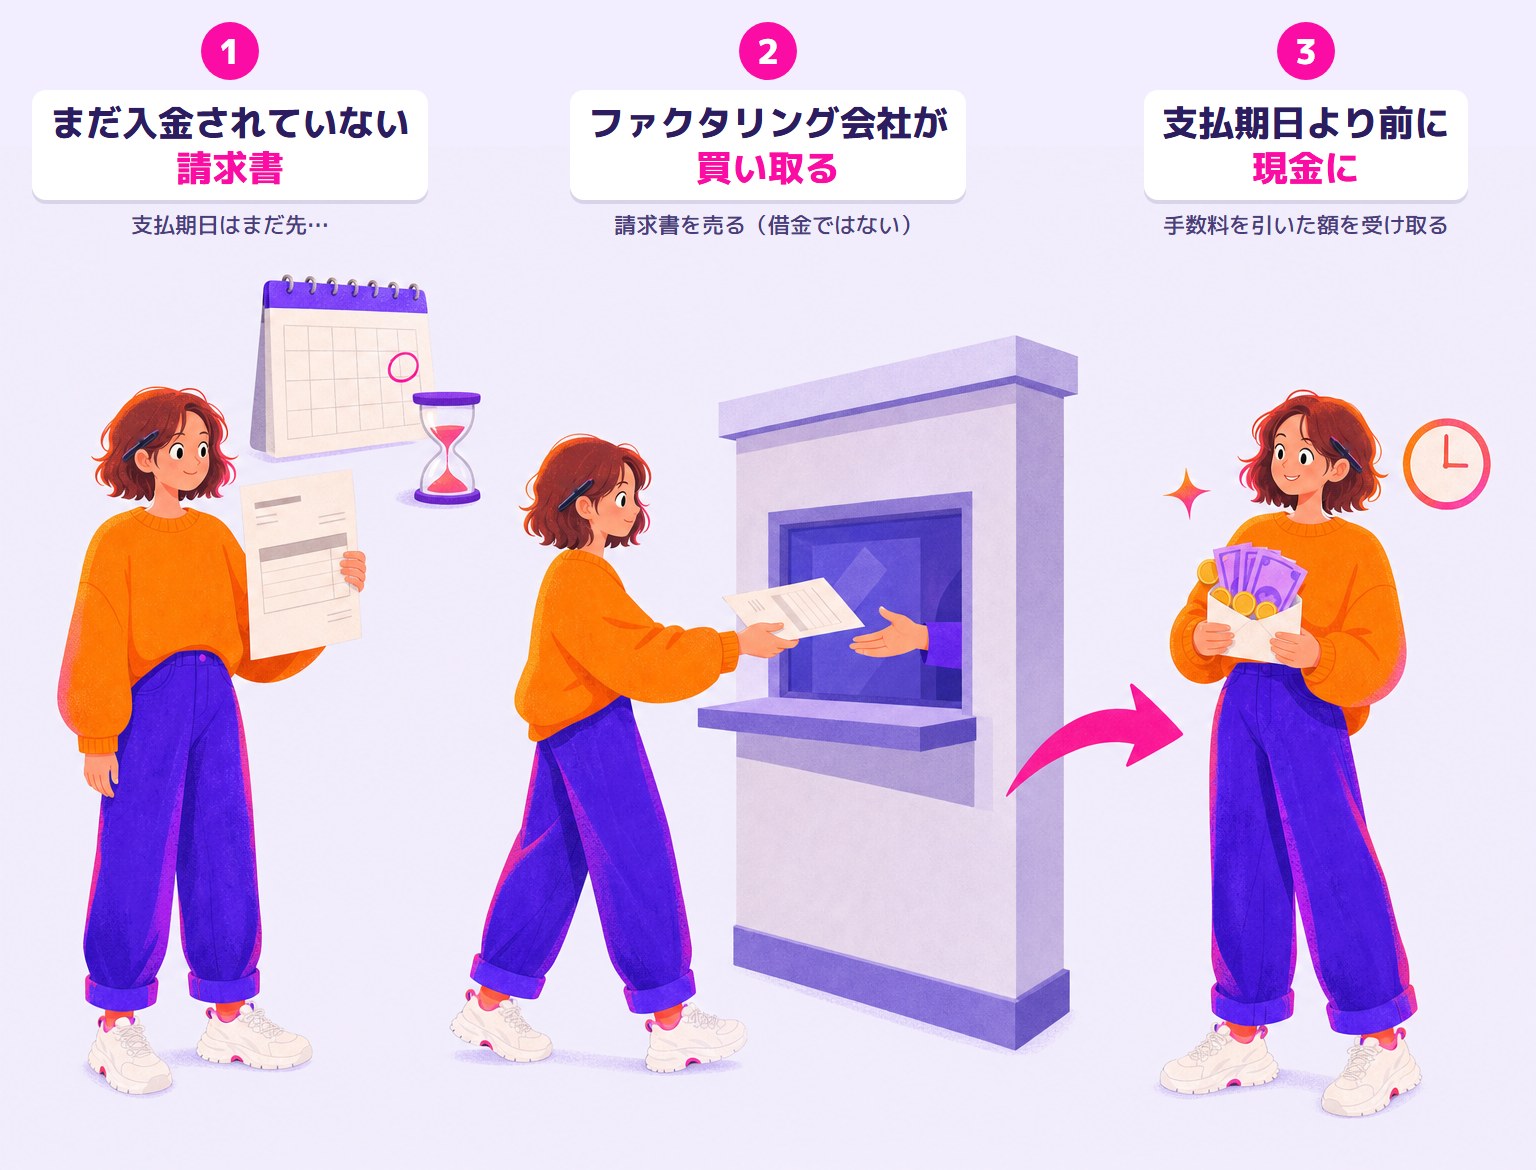
ファクタリングは、まだ入金されていない請求書(売掛金)を、ファクタリング会社に買い取ってもらい、支払期日より前に現金にする仕組みです。「請求書買取」「報酬の即日払い」「先払い」と呼ぶサービスもありますが、中身は同じです。
借金ではなく「売買」
金融庁も、ファクタリングは法的には債権の譲渡(売買)契約だと説明しています(金融庁「ファクタリングの利用に関する注意喚起」)。お金を借りるのではなく、「60日後に入るはずの10万円」を、今9万円で売るイメージです。
オンライン型の主要サービスでは、ラボル・フリーナンス・OLTAが信用情報機関への照会をしないと公式に書いています(freeeの即日入金も「信用情報への影響もありません」としています)。ローンのように「借入れ」として記録が残るものではありません。
2社間と3社間の違い
ファクタリングには、取引先を巻き込むかどうかで2つの形があります。
| 2社間 | 3社間 | |
|---|---|---|
| 関わる人 | あなたとファクタリング会社 | あなた・ファクタリング会社・取引先 |
| 取引先への通知 | 原則しない | 取引先の承諾が必要 |
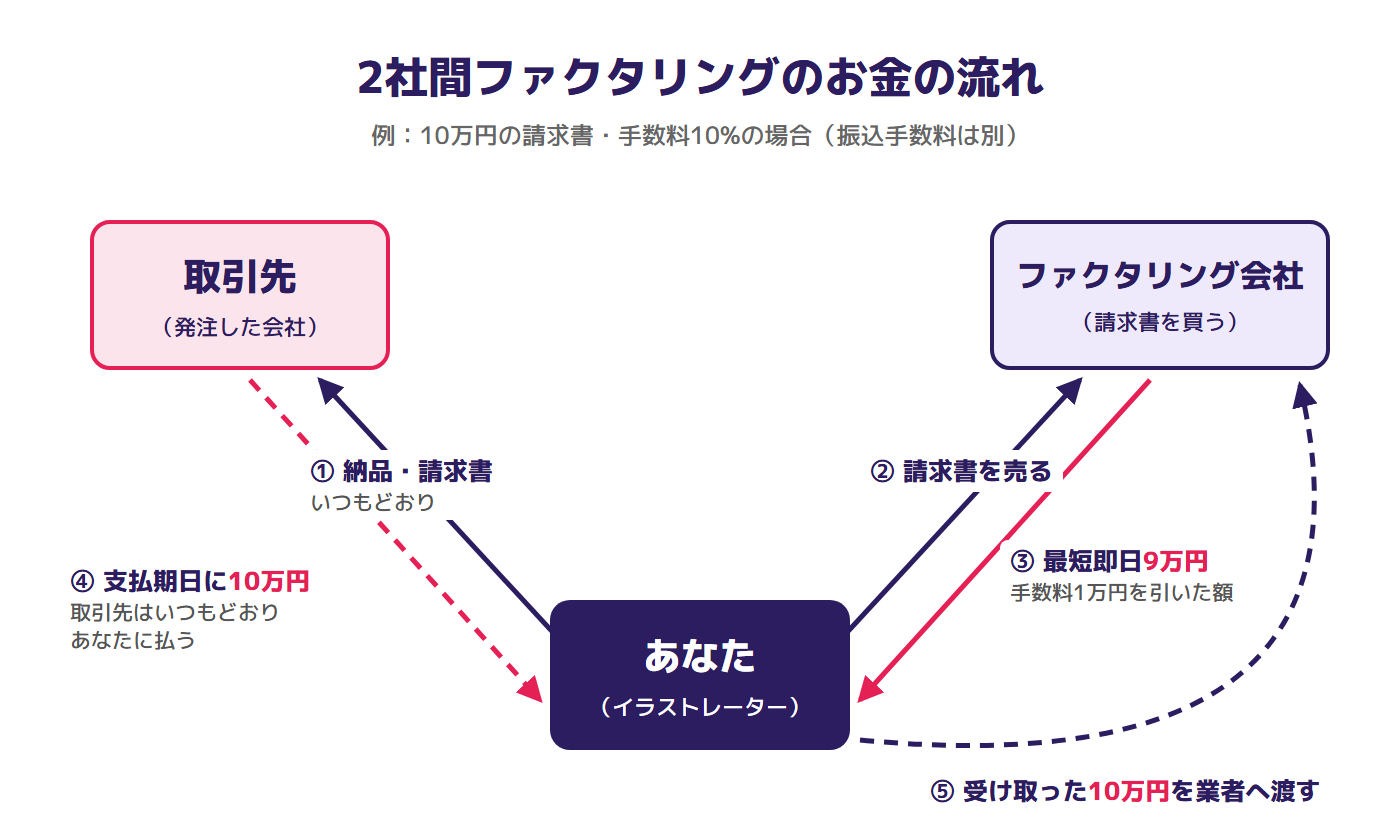
| 入金の流れ | 取引先はいつもどおりあなたに払い、あなたが業者に渡す | 取引先が業者に直接払う |
| 手数料の目安 | おおむね8〜20% | おおむね1〜9% |
| 向いている人 | 取引先に知られたくない・急ぎ | 取引先と話せる・手数料を抑えたい |
手数料の目安は、会計ソフト会社の解説で幅が少し違います(マネーフォワードは2社間8〜18%程度・3社間1〜9%程度、freeeは2社間10〜20%・3社間3〜5%)。フリーランス向けのオンラインサービスは、ほぼすべて2社間です。取引先に「請求書を売りたいので承諾してください」とお願いするのは、個人の立場では言い出しにくいためと考えられます。
ノンリコース(取引先が払わなくても返さなくていい)か
もう1つ大事なのが、取引先が倒産などで払えなかったとき、あなたが代わりに返す必要があるかです。返さなくていい契約を「償還請求権なし(ノンリコース)」と呼びます。
ここは各社で書き方がまちまちです。OLTAは「償還請求権のない契約」と明記し、ラボルは「取引先が倒産しても買取金額の返還は求めない」と書いています。一方で、公式ページで償還請求権について明記を確認できなかったサービスもあります(後の比較表に書きます)。気になる場合は、申し込む前に問い合わせで確かめましょう。
イラストの仕事は、なぜ入金が遅くなりやすいのか
サービスを選ぶ前に、なぜ「お金が足りない時期」ができるのかを見ておきます。原因が分かると、ファクタリングが本当に必要かどうかも判断しやすくなります。
納品から入金までに「検収」と「締め日」がはさまる
企業との取引では、多くの場合こんな流れになります。
- 納品(データを渡す)
- 検収(先方が内容を確認する。修正が入るとここが延びる)
- 請求(月末などの締め日にまとめて請求する)
- 支払い(「月末締め・翌月末払い」なら、締めから1か月後)
月初に納品して「月末締め・翌月末払い」だと、納品から入金まで2か月近くかかります。イラストは1点ごとの金額がそれほど大きくないことも多く、2か月のあいだに材料費や生活費が先に出ていくのが、資金繰りが苦しくなる典型です。
大きな案件ほど「先に時間だけ使う」
キャラクターデザイン一式やゲームの立ち絵など、制作期間が1〜2か月かかる案件では、制作期間+支払いまでの期間で、着手から入金まで3〜4か月空くこともあります。そのあいだ、ほかの仕事を減らして取り組んでいれば、手元のお金はどんどん減ります。
発注側には「60日以内に払う」ルールがある
ここで知っておきたいのが、2024年11月1日に始まったフリーランス法(特定受託事業者に係る取引の適正化等に関する法律)です。従業員を雇っている発注者は、納品物を受け取った日から60日以内のできる限り短い期間で、支払期日を決めなければならないと定められています(同法4条。e-Gov法令検索)。
- 60日を超える支払期日を決めていても、受け取った日から60日を過ぎる日が支払期日とみなされる
- 期日を決めていなければ、受け取った日が支払期日になる
- 義務を負うのは、従業員(週20時間以上・31日以上の雇用見込み)を使う個人や、役員が2人以上いる・従業員がいる法人。従業員のいない個人の発注者には、60日ルールはかからない(取引条件をはっきり示す義務はある)
- 制作会社が元の発注を受けて、その一部をあなたに再委託している場合は、元の発注の支払期日から30日以内でよいという例外がある(同4条3項)
- 事業をしていない個人のお客さんからの依頼は、フリーランス法の対象外
つまり、企業から「納品から3か月後に払います」と言われたら、それはそもそも法律に合っていない可能性があります。ファクタリングで手数料を払う前に、支払期日そのものを見直してもらえないかを考える価値があります。詳しくは次の記事にまとめています。
フリーランス向けファクタリングおすすめ5社を比較
ここからは、個人のフリーランスが、少額から、オンラインだけで、取引先に通知せずに使えるサービスに絞って比べます。条件は各社の公式サイト(2026年10月15日確認)によります。
| サービス | 手数料 | 入金 | 金額 | 個人宛ての請求書 | こんな人向け |
|---|---|---|---|---|---|
| ペイトナー ファクタリング | 一律10%+振込手数料330円 | 審査は毎日10〜19時。時間内なら即日 | 1万円〜(実績で最大300万円) | 使える | 個人の取引先もいる人・初めての人 |
| FREENANCE 即日払い | 3〜10%+振込手数料350円〜 | 16時半までの承認で当日 | 1万円〜上限なし | 使えない(法人宛てのみ) | 口座・補償とまとめて使いたい人 |
| labol(ラボル) | 一律10%(ほかの費用なし) | 審査後、最短30分。振込は24時間365日 | 1万円〜(請求書の一部も可) | 使えない(法人宛てのみ) | 夜や土日に急ぎで受け取りたい人 |
| OLTA | 2〜9% | 最短即日 | 上限・下限なし | 使えない(法人・官公庁宛てのみ) | 事業用口座の実績が4か月以上あり、手数料を抑えたい人 |
| freee請求書の即日入金 | 一律9% | 審査は平日9〜18時。16時半までに完了で当日 | 1万円以上 | 公式で確認できず | freee請求書で請求書を作っている人 |
どれも取引先に通知しない形で、運営会社はオンライン型ファクタリングの業界団体(一般社団法人オンライン型ファクタリング協会)の会員です(会員一覧)。以下、1社ずつ特徴と注意点を見ていきます。
1. ペイトナー ファクタリング|個人宛ての請求書にも使える
手数料は何回使っても一律10%に、振込手数料330円。1万円から使え、利用実績に応じて上限が最大300万円まで広がります。審査は土日祝も含めて毎日10時〜19時。この時間内に審査が始まれば、その日のうちに受け取れます。
- 強み:調べた中で、「個人間での取引」の請求書も使えると公式FAQに書いているのはペイトナーだけでした。企業だけでなく、個人の依頼主との取引もある人には選択肢になります
- 必要書類:支払期日が確定した請求書/直近3か月分の口座の入出金明細/初回だけ顔写真付きの身分証
- 注意点:償還請求権(取引先が払えなかったときの扱い)は、公式の料金ページ・FAQでは明記を確認できませんでした。初回の上限額も公式では見つからなかったので、気になる人は申し込み前に確認を
2. FREENANCE(フリーナンス)即日払い|口座・補償とセット
フリーランス向けの口座サービス「フリーナンス」の機能の1つで、手数料は3〜10%。フリーナンスの口座を使うほど手数料が下がる仕組みです。当日16時半までに承認されればその日に振り込まれます。2025年にfreee(フリー株式会社)がグループに迎え入れ、現在の運営はフリー株式会社です。
- 強み:1万円から上限なし。有料プランには、仕事中の事故などに備える補償が付く
- 注意点①:即日払いのページと利用規約では、請求書の振込先をフリーナンスの口座にすることが条件になっています(口座を受取先にしない場合は手数料一律10%とする案内もあります)。取引先が別の口座に払ってしまった場合などは、足りない分を自分で払う決まりです(利用規約8条)
- 注意点②:振込手数料(350円または実費の高いほう)がかかる。使えるのは法人宛ての請求書だけ
フリーナンスの口座や補償の中身については、次の記事でくわしく紹介しています。
▶ FREENANCE(フリーナンス)即日払いの公式サイトを見る
3. labol(ラボル)|24時間365日振込・追加費用なし
手数料は一律10%で、振込手数料などの追加費用はなし。審査が終われば最短30分で、夜中や土日でも振り込まれます(審査そのものが24時間というわけではありません)。運営は東証プライム上場の株式会社セレスのグループ会社です。
- 強み:1万円から、請求書の一部だけを売ることもできる。取引先が倒産しても買取金額の返還は求めないと公式に書いている
- 必要書類:本人確認書類/請求書/取引の証拠(取引先とのメールなど)。決算書や契約書は不要
- 注意点:使えるのは法人宛ての請求書だけ。個人からの依頼には使えません
4. OLTA(オルタ)|手数料2〜9%、条件が合えば最安候補
手数料は2〜9%と、5社の中でいちばん低い幅です。金額の上限・下限もなく、償還請求権のない契約だと明記しています。
- 条件:個人事業主は開業届を出したあと、事業用の口座で4か月以上の入出金の実績があること
- 注意点:取引先は法人か官公庁だけ。入金予定日が申し込み日から6営業日以上先の請求書である必要がある。開業したばかりの人や、来週入金予定の請求書には向きません
5. freee請求書の即日入金|freeeで請求書を作っているなら申し込みが早い
会計ソフトのfreeeが、請求書作成サービス「freee請求書」の中で提供している機能です。freee請求書で発行した請求書を、その画面からそのまま売れるのが特徴で、手数料は請求書額面の一律9%。freee請求書は無料プランでも使えます(freeeの即日入金)。
- 強み:請求書の情報が自動で入るので、申し込みの手間が少ない。freee会計で銀行口座を連携していれば、必須の入出金履歴の提出も不要になる。請求書の振込先を変える必要はなく、取引先への連絡・通知もしないと公式に書いている
- 入金:審査は平日9時〜18時で、通常1時間以内。平日16時半までに審査が終われば当日に振り込まれる(土日祝は審査なし)
- 注意点:使えるのはfreee請求書で発行した1万円以上の請求書だけ。freee会計やfreee販売で作った請求書、ほかのソフトで作った請求書は対象外。個人宛ての請求書が使えるか、償還請求権の扱いは公式で確認できなかった
確認した時点の公式ページには「10月31日までの限定で、通常9%の手数料を5%」という案内もありました。キャンペーンは変わるので、申し込む前に公式で確かめてください。なお、振込は「フリー(カ)フリーナンス」の名義で届きます。上で紹介したフリーナンスと同じfreeeグループのサービスです。
そのほかの選択肢
比較記事でよく名前が挙がるほかのサービスも、イラストレーターが使う前提で見ておきます。
- QuQuMo(ククモ):ノンリコース・債権譲渡登記なしと明記。ただし個人事業主は開業届か確定申告書一式などが必要
- PAYTODAY:手数料1〜9.5%。6か月以上の入出金明細が必要(法人は決算書も)で、開業したての人には条件が合わないことがある
- ベストファクター:2社間・3社間どちらも扱い、ノンリコースのみ。最低額が10万円からなので、少額の請求書には向かない
- アクセルファクター:全取引ノンリコースと明記。2社間の手数料は100万円未満で4.5〜12.0%。最低額は公式で確認できなかった
- ビートレーディング:買取額の実績は1万円から。ただし取引先は法人のみ(取引先が個人事業主の請求書も不可)
ファクタリングのメリット・デメリット
ここまでの内容を、良い点と気をつけたい点に分けて整理しておきます。
メリット
- 入金が早い:審査が通れば、その日のうちに受け取れるサービスがある
- 借金ではない:請求書の売買なので、返済の計画を立てる必要がない(ノンリコースの場合)
- 担保・保証人がいらない:審査で主に見られるのは請求書と取引の確かさ
- 信用情報への照会がないサービスがある(ラボル・フリーナンス・OLTA)
- 1万円から使えるサービスがあり、少額の請求書にも対応している
デメリット
- 手数料が高い:年利に直すと、借入れの金利よりかなり高くなりやすい(次の章で計算します)
- 売れるのは発行済みの請求書だけ:これから受ける仕事の分は前借りできない
- 個人宛ての請求書は対象外のことが多い:今回調べた中で使えたのはペイトナーだけ
- 取引先に知られる場面がある:支払いの遅れ・振込先の変更・譲渡禁止の契約(後の章で説明します)
- 悪質な業者がまぎれている:ファクタリングを装った貸付けに注意が必要
選び方は3つの質問で決まる
比較表を見ても迷う場合は、次の3つの質問に順番に答えると、ほぼ1社に絞れます。
質問1:その請求書の宛先は、会社か個人か
いちばん先に確認するのはここです。今回調べたサービスでは、ペイトナー以外はどれも法人宛て(OLTAは官公庁も可)の請求書だけが対象でした。イラストの個人依頼(個人のお客さんから直接受けたもの)の請求書なら、選択肢は事実上ペイトナーに絞られます。
質問2:いつまでに必要か
- 土日・祝日に必要 → 土日祝も毎日審査するペイトナー(19時までの申し込みで当日審査)、審査が終われば夜中でも振り込まれるラボル(ただし審査そのものは24時間ではない)
- 平日の日中でいい → フリーナンス(16時半までの承認で当日)や、freee請求書を使っているならfreeeの即日入金(平日16時半までの審査完了で当日)も候補
- 入金予定日まで6営業日以上ある → 手数料の低いOLTAが使えるか確認する
質問3:何回も使う見込みか
一度きりの「つなぎ」なら、手数料一律のペイトナー・ラボルが分かりやすいでしょう。毎月のように使いそうなら、そもそもファクタリングに頼る前提を見直すべきサインです(理由は次の章で説明します)。それでも定期的に使うなら、口座を使い込むほど手数料が下がるフリーナンスや、手数料の幅が低いOLTAを検討します。
手数料を年利に直すといくら?|使っていいラインの考え方
「手数料10%」と聞くと、それほど高くないように感じるかもしれません。けれど、何日早く受け取るために10%を払うのかで、重さはまったく変わります。
年利に直した早見表
手数料を、借入れの金利と同じ「1年あたり」に直して比べてみます(手数料 ÷ 前倒しする日数 × 365 の単純計算。実際は受け取る額が額面より少ないぶん、もう少し高くなります)。
| 手数料 | 30日前倒し | 45日前倒し | 60日前倒し |
|---|---|---|---|
| 3% | 年 約37% | 年 約24% | 年 約18% |
| 5% | 年 約61% | 年 約41% | 年 約30% |
| 10% | 年 約122% | 年 約81% | 年 約61% |
参考までに、お金を貸すときの利息の上限は、利息制限法で年15〜20%(元本の額で変わる)と決まっています(利息制限法1条)。ファクタリングは借金ではないので、この上限はかかりません。そのぶん、手数料10%で30日早めるのは、年利に直すと上限(年20%)の約6倍にあたると覚えておくと、使いすぎを防げます。
具体的にいくら減るか
たとえば、10万円の請求書をペイトナー(手数料10%+振込手数料330円)で売ると、受け取るのは89,670円です。差し引き10,330円。イラスト1点の単価によっては、1点ぶんの報酬がまるごと手数料に消えることもあります。
使っていい場面・使わないほうがいい場面
次のように線を引いておくと、判断に迷いません。
- 使っていい:入金を待つと支払いが遅れて、手数料より大きな損が出るとき(家賃の滞納、税金の延滞金、仕事に必要な機材が壊れて仕事が止まる、など)。一時的な「つなぎ」で、次の入金のめどが立っている
- 使わないほうがいい:毎月のように使う/欲しい物を早く買いたいだけ/次の入金のめどがない(売れるのはすでに発行した請求書だけなので、先の仕事がないと同じ穴が来月も開く)
イラストの仕事でよくある3つの場面で考える
場面1:液タブが壊れて、来週締め切りの案件が描けない
修理や買い替えを待つと納期に間に合わず、案件そのものを失うおそれがあります。手数料より失うものが大きいので、使う価値がある場面です。売る請求書は1枚だけにし、必要な額だけを受け取りましょう(ラボルのように請求書の一部だけ売れるサービスもあります)。
場面2:住民税・国民健康保険の納付が、入金日より先に来る
納付が遅れると延滞金がかかりますが、まずは自治体の窓口で分割や猶予の相談ができないか確かめるのが先です。相談でずらせるなら、ファクタリングは使わずに済みます。どうしても間に合わないときの最後の手段として考えましょう。
場面3:セールで画材や素材集を安く買いたい
割引率が手数料(10%+振込手数料)を下回れば、セールで買ってもかえって損をします。「早く欲しい」だけの支出には使わない、と決めておくのがおすすめです。
毎月使うと、売った請求書の1割が、毎月手数料として出ていきます。その状態が続くなら、ファクタリング会社を比べるより、次の章の「入金を早める・入金を待たなくていい形にする」工夫を先に試すほうが、手元に残るお金は増えます。
取引先に知られる?バレるのはどんなときか
「2社間なら取引先に知られない」と書かれることが多いですが、どんなときでも絶対に知られない、というわけではありません。知られる可能性があるのは、主に次の3つです。
1. 支払いが遅れたとき
ラボルとフリーナンスの利用規約には、支払いが遅れるなどした場合に、業者が取引先へ債権を譲ったことを知らせることができるという定めがあります。ペイトナーも、入金の遅れなどの際は取引先に確認することがあるとしています。取引先から入金されたら、期日までに必ず業者へ渡す。これを守っていれば、通常は表に出ません。
2. 振込先を変える必要があるとき
フリーナンスの即日払いは、即日払いのページと利用規約で、請求書の振込先をフリーナンスの口座にすることが条件になっています。その場合は取引先に振込先の変更をお願いすることになるので、その時点で口座が変わったことは伝わります(ファクタリングを使うことまで伝える必要はありません)。
3. 契約書に「譲渡禁止」の決まりがあるとき
業務委託契約書に「この契約の債権を他人に譲ってはいけない」(譲渡制限特約)と書かれていることがあります。2020年4月の民法改正で、この決まりがあっても債権を譲ること自体は有効になりました(民法466条2項)。
ただし、業者がその特約を知っていた場合などは、取引先はこれまでどおりあなたに払えば支払いを済ませたことにできる(同3項)とされています。売ること自体は有効でも、取引先との関係まで守ってくれるわけではありません。法務省は、譲渡を理由に取引を打ち切ったり契約を解除したりするのは「極めて合理性に乏しく、権利濫用等に当たりうる」という考え方を示していますが(法務省の説明資料)、必ずそうなると保証されたものではありません。契約書に譲渡制限の定めがある取引先の請求書は、なるべく売らないのが無難です。
悪質な業者・偽装ファクタリングの見分け方
金融庁は、ファクタリングを装って高い金利でお金を貸すヤミ金融業者がいると注意を呼びかけています(金融庁)。契約書に「売買」と書いてあっても、実態が貸付けと同じなら、貸金業にあたるおそれがあるとしています。次のどれかに当てはまったら、契約しないでください。
- 取引先が払えなかったら、あなたが買い戻す決まりになっている
- 取引先からの入金に関係なく、自分のお金で業者に払う約束をさせられる
- 買取額が、請求書の額面に比べて極端に低い
- 「取引先は絶対に払う」と、あなたが保証する内容の書類に署名を求められる
- 手数料に消費税が上乗せされている(国税庁は、債権を買い取るときの手数料は名目にかかわらず消費税がかからないとしています。国税庁 質疑応答事例)
- 債権譲渡登記の費用を請求される(債権譲渡登記は法人が行う譲渡だけが対象で、個人事業主は使えません。法務省)
会社員の副業の人は「給与ファクタリング」に注意
会社員として働きながら副業でイラストを描いている人は、特に注意してください。給料を先にもらう「給与ファクタリング」は、金融庁の見解でも最高裁の判断でも貸金業にあたります。国民生活センターも、年利に直すと数百パーセントになる例があるとして注意を呼びかけています(国民生活センター)。ここで紹介しているのは、イラストの仕事で発行した請求書を売るサービスで、給料は対象になりません。
困ったときの相談先:金融庁 金融サービス利用者相談室(0570-016811)、消費者ホットライン(188)。
ファクタリングを使う流れ|申し込みから入金まで
オンライン型なら、流れはどこもおおむね同じです。
- 無料の会員登録(メールアドレス・本人確認)
- 請求書をアップロード(請求額・請求日・支払期日・取引先名・振込口座が書いてあるもの)
- 追加の書類を出す(口座の入出金明細や、取引先とのメールなど。サービスによる)
- 審査(面談なし。オンラインで完結)
- 買取額の提示 → 同意 → 入金
- 支払期日に取引先から入金 → 業者へ渡す(2社間の場合)
審査で見られるのは「取引先」と「取引の確かさ」
ファクタリングの審査では、あなた自身の借入れの状況より、その請求書がきちんと払われそうかが見られます。通りやすくするために、次の3つをそろえておきましょう。
- 支払期日がはっきり書いてある請求書(「後日」「検収後」などあいまいなものは通りにくい)
- 発注の証拠(発注メール・発注書・契約書)
- 過去にその取引先から入金があった口座の明細
審査に落ちやすいケースと、落ちたときの対処
反対に、次のような請求書は審査に通りにくくなります。
- 宛先が個人(多くのサービスで対象外)
- 支払期日があいまい、または請求書に書かれていない
- 入出金明細と請求書の内容が合わない(その取引先からの入金の実績が見えない)
- 入金日が近すぎる・遠すぎる(OLTAのように、入金日まで一定の日数を求めるサービスもある)
落ちたときは、別の取引先の請求書で申し込む、条件の違う別のサービスで試す、の2つが現実的です。それでも難しいときは、無理に業者を探し回るより、次の章の「入金を早める方法」に切り替えましょう。「審査なし」「誰でも通る」と強調する業者には注意してください。
支払期日の書き方や、請求書に入れておくべき項目は次の記事にまとめています。
確定申告での扱い
売上は、請求書の額面どおりに計上します。手数料は「売上債権売却損」などの科目で経費として処理するのが一般的です(freeeの解説)。会計ソフトに科目がない場合の扱いや、迷ったときの最終判断は、税理士や税務署に確認してください。
ファクタリングの前に試したい|入金を早める・待たずに済む4つの方法
ここまで読んで、「手数料を払わずに済むなら、そのほうがいい」と感じた人もいるかもしれません。イラストの仕事なら、請求の仕方と取引の条件で、入金までの空白をかなり縮められます。
1. 着手金・前金をもらう
制作期間の長い案件は、着手時に一部(たとえば半分)を先に請求する形を提案してみましょう。個人からの依頼では先払いを条件にしているイラストレーターもいます。企業でも、見積もりの段階で条件として伝えれば、受け入れてもらえることがあります。
2. 工程ごとに分けて請求する
キャラクターデザイン一式のように数か月かかる案件は、「ラフ確定時」「清書納品時」のように工程で区切って請求すると、すべて終わってから一度に請求するより早く入金されます。見積もりの段階で、支払いの区切りも一緒に決めておくのがコツです。
3. 支払期日を交渉する・決めてもらう
先ほどのとおり、従業員のいる発注者は、受け取った日から60日以内に支払期日を決める義務があります。月末締め・翌々月末払いのような条件は、見直しをお願いしてよいケースがあります。言いにくい場合は、無料の相談窓口フリーランス・トラブル110番(0120-532-110)も使えます。
4. 検収と請求を止めない
入金が遅れる原因が、実は自分の請求書の出し忘れ・出し遅れということもあります。納品したらその日のうちに「検収をお願いします」と連絡し、締め日には必ず請求書を出す。会計ソフトの請求書機能を使うと、出し忘れと入金の確認がまとめて楽になります。
借入れとの違いも知っておく
お金を用意する方法は、ファクタリングだけではありません。仕組みの違いを並べておきます。
| ファクタリング | 日本政策金融公庫などの融資 | カードローン | |
|---|---|---|---|
| 仕組み | 請求書を売る | 事業資金を借りる | お金を借りる |
| 返済 | なし(取引先からの入金を渡す) | あり(分割で返す) | あり |
| コスト | 手数料(年利に直すと高くなりやすい) | 利息(利息制限法の上限の範囲内) | 利息(利息制限法の上限の範囲内) |
| 入金の速さ | 最短即日のサービスがある | 審査・面談があり、即日ではない | 商品による |
| 信用情報 | 照会しないサービスがある | 審査で見られる | 借入れとして記録される |
| 向いている場面 | 一時的なつなぎ | 機材の購入など、計画的に必要なお金 | — |
機材の買い替えのように前もって分かっている大きな出費なら、手数料の高いファクタリングより、事業資金の融資を相談するほうが負担は軽くなります。ファクタリングは急ぎで、期間の短いつなぎに向いた道具です。
これらを整えたうえで、それでも足りない一時的な穴だけをファクタリングで埋める。この順番を守れば、手数料で損をし続けることは避けられます。
よくある質問
Q. 副業でも使えますか?
サービスによります。開業届や確定申告書の提出を条件にしていないサービスもあります(ペイトナーの必要書類には含まれていません)。一方、OLTAは開業届を出したあと4か月以上の入出金の実績、QuQuMoは開業届か確定申告書一式が必要です。会社の給料を先にもらう使い方はできません(給与ファクタリングは貸金業にあたります)。
Q. 個人のお客さんからの依頼の請求書は売れますか?
今回調べたサービスでは、ラボル・フリーナンス・OLTA・ビートレーディングなどが法人宛ての請求書だけを対象にしていました。個人間の取引でも使えると公式に書いているのは、調べた中ではペイトナーだけです。
Q. ファクタリングを使うと、ローンの審査に影響しますか?
ラボル・フリーナンス・OLTAは信用情報機関に照会しないと公式に書いています(フリーナンス・OLTAは登録・記録もしないとしています)。借入れではないので、信用情報に「借入れ」として載るものではありません。
Q. 少額の請求書でも使えますか?
ペイトナー・ラボル・フリーナンス・freeeの即日入金は1万円から使えます。ただし、少額ほど振込手数料の割合が重くなるので、受け取る額を計算してから申し込みましょう。
Q. 取引先が支払いに遅れたらどうなりますか?
遅れると、業者が取引先に債権を譲ったことを知らせたり、状況を確認したりすることがあります(ラボル・フリーナンスの利用規約、ペイトナーのFAQ)。取引先が倒産して払えなくなった場合の扱いは、契約の内容によります。ノンリコース(償還請求権なし)と明記しているサービスなら、取引先が倒産して払えない場合に買い戻す必要はありません。ただし、取引先があなたに払ったお金を業者に渡さないのは別の話で、これは必ず渡す必要があります。
Q. 同じ請求書を2つの会社に売ってもいいですか?
いけません。1枚の請求書を複数の業者に売る「二重譲渡」は、業者との契約違反になり、大きなトラブルや法的な責任を問われる原因になります。1枚の請求書は1社にだけ売り、売った請求書は自分で管理しておきましょう。
Q. 手数料は経費になりますか?
一般的には「売上債権売却損」などとして経費に計上します。売上は額面のまま計上し、手数料を差し引いた額を売上にしないよう注意しましょう。最終的な判断は税理士や税務署に確認してください。
まとめ
フリーランスのファクタリングは、入金を待つと手数料より大きな損が出るときの「つなぎ」として使えば、心強い道具です。要点をまとめます。
- ファクタリングは借金ではなく請求書の売買。フリーランス向けのオンラインサービスはほぼ2社間で、取引先に通知しない
- 個人宛ての請求書ならペイトナー、口座や補償とまとめるならフリーナンス、審査後は夜中・土日でも振り込んでほしいならラボル、事業用口座の実績4か月以上で手数料を抑えるならOLTA、freee請求書で請求書を作っているならfreeeの即日入金
- 手数料10%で30日早めると、年利に直して約122%。毎月使うものではない
- 「知られない」は絶対ではない。支払いの遅れ・振込先の変更・譲渡禁止の契約に注意
- 買い戻しの約束・額面より極端に低い買取額・消費税の上乗せは偽装ファクタリングのサイン
- 使う前に、着手金・分割請求・支払期日の交渉で入金を早められないか考える
お金の不安があると、絵に向かう時間まで削られてしまいます。まずは今の取引の支払期日と請求のタイミングを見直し、それでも空く穴だけを、条件の分かりやすいサービスで埋める。それが、手元にいちばんお金を残すやり方です。
この記事のテーマを深めるなら、手元に置いておきたいもの