
仕事を受けるとき、こんな場面で手が止まっていませんか。
- 「見積もりを出してください」と言われて、何を、いくらで書けばいいのか迷う
- 請求書の源泉徴収の欄が合っているのか、毎回なんとなく不安
- あとから修正を何度も頼まれても、追加料金を言い出せない
これは、金額を決める度胸の問題ではありません。見積書と請求書の「書き方の型」を知らないだけかもしれません。
型さえ分かれば、見積書は「あとで揉めないための盾」になり、請求書は迷わず出せるようになります。この記事では、工程ごとに何を書くかという視点で、イラストの見積書と請求書の作り方を、記入例つきで整理します。消費税・インボイス・源泉徴収という、つまずきやすい3つの欄の正しい扱いも、公的な資料をもとに説明します。
見積書と請求書は役割が違う|出すタイミングで考える
まず、2つの書類の役割を分けて押さえます。混同すると、トラブルのもとになります。
- 見積書……仕事を受ける前に出す。「この内容を、ここまで、いくらで」を事前に合意するための書類。あとで「言った・言わない」になったときの盾になります。
- 請求書……納品した後に出す。見積もりで合意した金額を、実際に請求するための書類です。
ここで一番避けたいのが、見積書を「イラスト制作一式 ◯円」で済ませてしまうことです。一式でまとめると、あとから「ここも直して」「この用途でも使いたい」と追加が来たときに、どこまでが最初の金額に含まれていたのかを説明できません。
そこで効いてくるのが、工程ごとに分けて書くという考え方です。次で具体的に見ていきます。
見積書は「工程ごと」に分ける|一式にしない理由
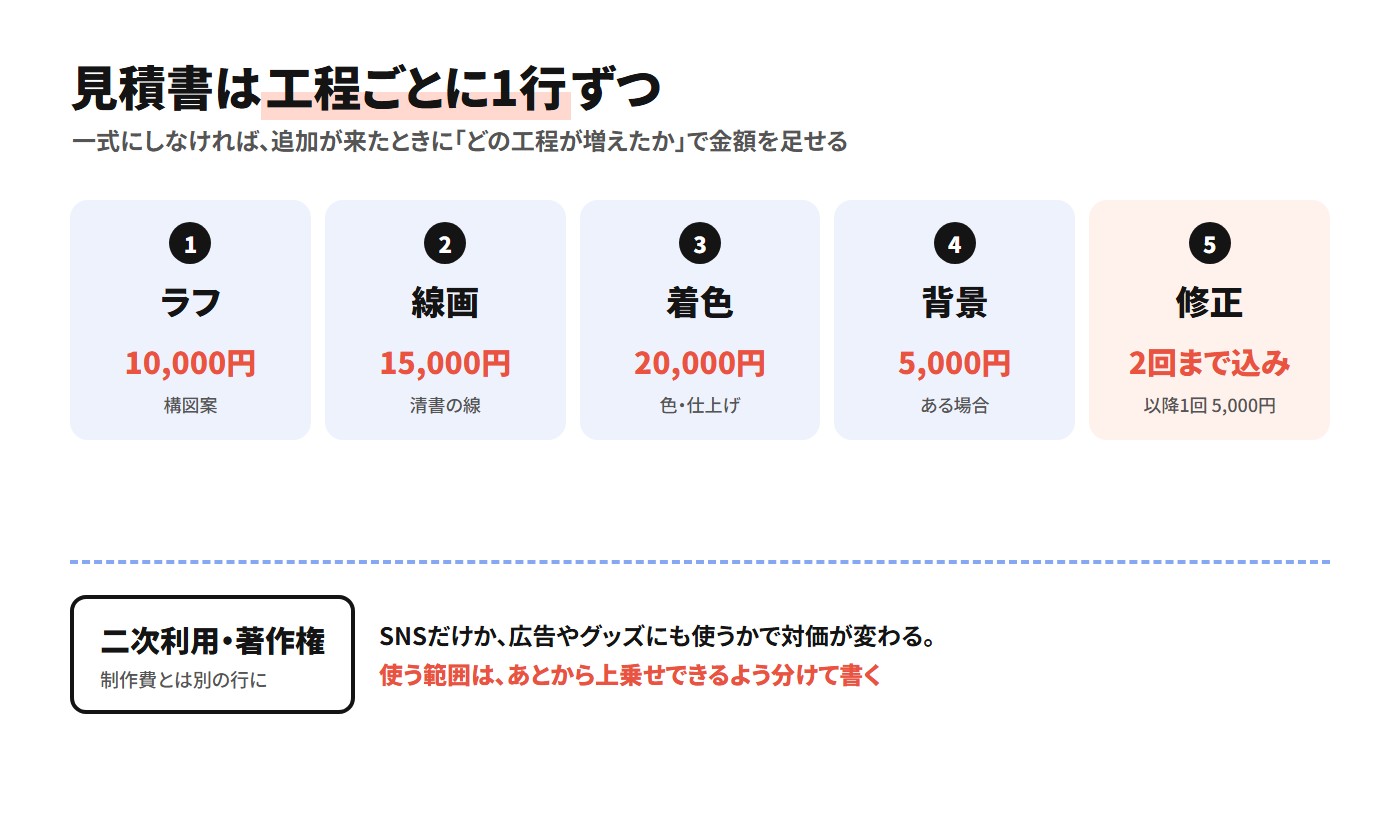
イラスト制作は、いくつかの工程に分かれています。見積書も、その工程に沿って行を分けます。たとえば次のようにです。
- ラフ(構図案)
- 線画
- 着色
- 背景(ある場合)
- 修正対応(回数を明記)
- 二次利用・著作権の扱い(必要な場合)
工程ごとに分ける最大のメリットは、追加が発生したときに、どの工程が増えたのかで金額を足せることです。「背景を足したい」なら背景の行を、「もう一度大きく直したい」なら修正の行を根拠に加算できます。相手にとっても、何にいくら払っているのかが見えるので、納得して追加を依頼できます。
修正回数は必ず書く
見積書には「修正は◯回まで。以降は1回あたり◯円」と明記しておきます。回数を決めておかないと、無制限の手直しを無料で抱え込むことになりがちです。
そのうえで、工程をまたぐやり直し——着色まで終わったあとに「やっぱり構図から変えたい」といった手戻り——は、通常の修正とは別扱いになる旨も、ひとこと添えておくと安全です。
二次利用・著作権は別の行にする
「SNSだけで使う」のと「広告やグッズにも使う」のでは、同じ1枚でも対価が変わります。使う範囲(利用範囲)と、著作権を譲渡するかどうかは、制作費とは別の行にして、あとから上乗せできるようにしておきます。ここは金額を動かせる大事なポイントなので、別記事で詳しく説明しています。
消費税とインボイスの書き方|税抜・消費税・税込を分ける
金額が決まったら、消費税を正しく書きます。税抜の金額に、消費税10%を足すのが基本です。見積書・請求書とも、「小計(税抜)」「消費税」「合計(税込)」を分けて書くと、相手も経理処理がしやすくなります。
インボイス登録をしている場合
適格請求書発行事業者の登録をしているなら、請求書を適格請求書(インボイス)の形式にします。国税庁が定める記載事項は次のとおりです。
- 発行者の氏名または名称と登録番号(「T」から始まる13桁)
- 取引年月日
- 取引内容
- 税率ごとに区分した合計額と適用税率
- 税率ごとに区分した消費税額等
- 取引先(相手)の氏名または名称
このうち「登録番号」「適用税率」「税率ごとに区分した消費税額等」は、2023年10月のインボイス制度開始で加わった項目です。1つでも欠けると適格請求書として認められないので、テンプレートに最初から入れておくと安心です。
登録していない場合
インボイス登録をしていないなら、登録番号の欄は無理に書く必要はありません。登録すべきかどうかは、取引相手や自分の売上によって判断が変わるので、別記事にまとめています。
源泉徴収は「相手によって変わる」|誰が引くかと、税率
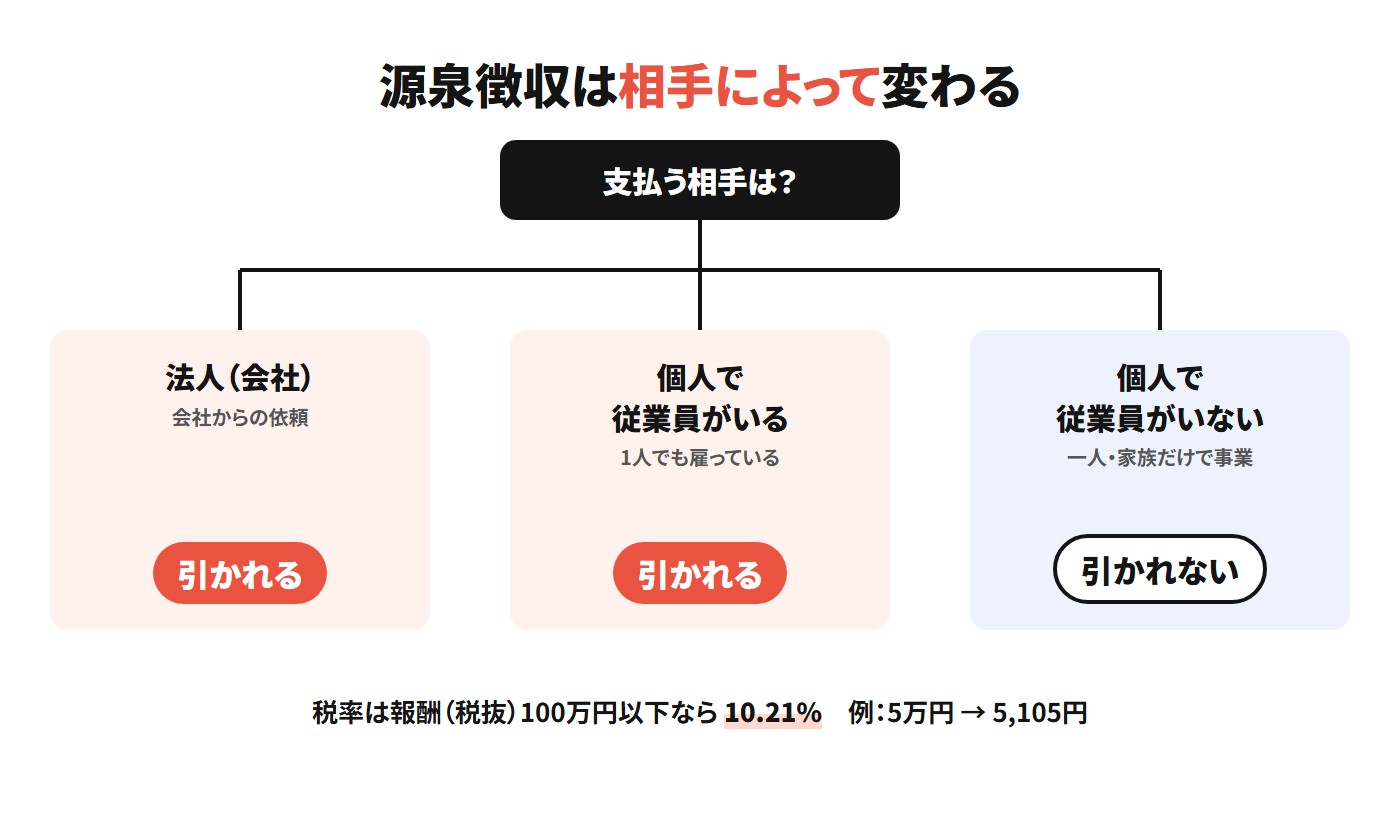
いちばん不安が多いのが、源泉徴収の欄だと思います。ポイントは、源泉徴収が引かれるかどうかは、相手(支払う側)によって変わるということです。
そもそも源泉徴収とは
イラスト・デザイン・原稿などの報酬は、源泉徴収の対象です。これは、支払う側が報酬からあらかじめ所得税を差し引いて、本人の代わりに国に納める仕組みです。引かれた分は所得税の前払いなので、確定申告で精算され、払いすぎていれば戻ってきます(還付)。
引く相手・引かない相手
ただし、すべての取引で引かれるわけではありません。支払う側が「源泉徴収義務者」かどうかで決まります。
- 法人(会社)からの依頼 … 源泉徴収される
- 個人からの依頼で、その人が従業員を雇っていない(一人、または家族だけで事業をしている)… 源泉徴収されない
- 個人からの依頼でも、従業員を1人でも雇っている … 源泉徴収される
つまり、同じあなたの仕事でも、相手が会社なら引かれ、従業員のいない個人事業主なら引かれないということが起こります。見積書・請求書に源泉徴収の行を入れるかどうかは、相手に合わせて変えます。
税率と計算
源泉徴収税額は、報酬額(税抜)が100万円以下なら10.21%です。100万円を超える部分には20.42%がかかります(式:(支払額−100万円)×20.42%+102,100円)。
- 税抜5万円の場合 … 5万円 × 10.21% = 5,105円が引かれる
- 税抜150万円の場合 … 100万円×10.21% + 50万円×20.42% = 204,200円が引かれる
10.21%という半端な数字は、所得税10%に復興特別所得税0.21%を足したものです。なお、消費税を請求書で明確に分けて書いていれば、源泉徴収は税抜の報酬額に対して計算してかまいません(消費税の部分には源泉はかかりません)。
出典:国税庁 No.2795 原稿料や講演料等を支払ったとき
イラストレーターの仕事をすると「源泉徴収」っていうのが引かれたり引かれなかったりしますよね?
謎ですよね🙃
なのでここで源泉徴収についてわかりやすくまとめておきますね!
—
1. 源泉徴収とは「報酬の前払い税金」…
— イラストレーター生存戦略の粕田 (@ksd_illust) August 5, 2026
報酬がどこで・どう引かれるのか、仲介サイトや代理店を通したときの取り分の話は、こちらの記事でも触れています。
請求書に書く項目|振込手数料と支払期日は先に決める
請求書は、見積もりで合意した内容をそのまま請求する書類です。基本の項目は次のとおりです。
- 宛名(相手の会社名・氏名)/自分の氏名・連絡先
- 請求書の発行日・請求書番号
- 品目(見積書の工程と対応させる)
- 小計(税抜)/消費税/合計(税込)
- 源泉徴収額(引かれる相手の場合)/差引請求額
- 振込先(銀行・支店・口座番号・名義)
- 支払期日
振込手数料はどちらが負担するか
意外と揉めるのが振込手数料です。民法第485条では、支払いにかかる費用は原則として「支払う側(債務者)」の負担と定められています。つまり、法的な原則ではクライアント負担です。
ただし、業界や取引先によっては受注側が負担する慣習もあります。あとで差額に悩まないためにも、請求書に「振込手数料は貴社にてご負担ください」と一言添えるか、最初の見積もり・契約の段階で決めておくのが確実です。
支払期日は何日にすればいいか
支払期日は「請求書発行から◯日以内」「月末締め翌月末払い」のように書きます。目安として知っておきたいのが、フリーランス新法(2024年11月施行)の60日ルールです。
これは、従業員を使用している発注事業者に対して、成果物を受け取った日から数えて60日以内のできるだけ早い日に報酬を支払うことを義務づけるものです(請求書の提出の有無にかかわらず適用されます)。すべての取引相手に自動で適用されるわけではなく、相手が個人で従業員のいない発注者の場合などは、この義務が直接はかかりません。だからこそ、支払期日は見積もり・契約の段階で自分から合意しておくことが大切です。
未払いや支払いの遅れへの備えは、新法の記事でも詳しく扱っています。
テンプレート(記入例)|見積書と請求書
ここまでの内容を、実際の書式に落とすとこうなります。金額は一例です。相手が法人(源泉徴収あり)のケースで書いています。
見積書の例
| 品目(工程) | 数量 | 金額 |
|---|---|---|
| ラフ(構図案) | 1点 | 10,000円 |
| 線画 | 1点 | 15,000円 |
| 着色 | 1点 | 20,000円 |
| 背景 | 1点 | 5,000円 |
| 修正対応(2回まで/以降1回 5,000円) | — | 込み |
| 利用範囲:自社SNS・Webのみ(広告・グッズは別途) | — | — |
小計(税抜)50,000円/消費税(10%)5,000円/合計 55,000円
請求書の例(同じ案件・相手が法人)
| 品目 | 金額 |
|---|---|
| イラスト制作(ラフ・線画・着色・背景) | 50,000円 |
| 小計(税抜) | 50,000円 |
| 消費税(10%) | 5,000円 |
| 合計(税込) | 55,000円 |
| 源泉徴収税額(税抜50,000円 × 10.21%) | −5,105円 |
| 差引請求額 | 49,895円 |
※振込手数料は貴社ご負担でお願いします/お支払期日:◯月◯日
相手が従業員のいない個人事業主なら、源泉徴収の行は入れず、税込の55,000円がそのまま請求額になります。同じ仕事でも、相手によって請求書の形が変わるのがポイントです。
毎回の作成と管理を楽にするなら|請求書まで作れる会計ソフト「freee」
テンプレートがあれば書類は作れます。ただ、案件が増えてくると、見積書を書き写して請求書を作り、入金を確かめ、年度末に売上をまとめて確定申告をするという作業が、少しずつ重くなってきます。
そこで使いたいのが会計ソフトです。この編集部でも、見積書・請求書の作成から日々の経理まで、実際に「freee」を使っています。イラストの仕事で助かるポイントは次の5つです。
- 見積書から請求書へ、ワンクリックで変換できる
見積書で合意した工程の行を、そのまま納品書・請求書に変換できます。書き写しの手間も、金額の写し間違いも減らせます。 - 源泉徴収税額を自動で計算してくれる
請求書に「源泉税」の行を入れると、税額を計算して差し引いてくれます。この記事で説明した10.21%の計算を、自分でしなくて済みます。 - インボイスの形式で請求書を出せる
金額を入れるとインボイスの方式で消費税を計算し、登録番号などの記載事項がそろった請求書になります。 - 売上と入金をまとめて管理できる
作った請求書は売上として自動で記録され、銀行口座の入金と照らし合わせられます。「どの案件がまだ振り込まれていないか」がひと目で分かるので、支払期日を過ぎた請求にも気づけます。 - 確定申告の書類までつながる
日々の売上と経費がそのまま帳簿になり、青色申告(最大65万円の控除)の書類を作れます(2027年分からは条件により最大75万円)。e-Taxでの提出にも対応していて、スマホのアプリからも操作できます。
個人事業主向けのプランには30日間の無料期間もあります。まずは1件、見積書を作って請求書に変換するところまで試してみると、使い勝手がつかめます。自分に合うプランや機能を詳しく聞いてから決めたい場合は、freeeの販売代理店(株式会社Wiz)の窓口で導入の相談ができます。
また、請求書を作るだけなら、無料で使える「freee請求書」という選択肢もあります(入金の管理や確定申告までつなげたいなら、会計ソフトのほうが手間が減ります)。

参考:freee会計 機能一覧/料金プラン(2026年10月時点)
まとめ
見積書と請求書は、度胸で書くものではなく、型で書くものです。冒頭の3つの不安は、次のように整理できます。
- 何をいくらで書くか迷う → 見積書は工程ごとに行を分ける。一式にしない。追加に強くなる
- 源泉徴収の欄が不安 → 相手が源泉徴収義務者かで決まる。税率は100万円以下10.21%
- 追加料金を言い出せない → 修正回数と利用範囲を最初から別の行にしておく
そして、振込手数料と支払期日は、請求書を出すときではなく、見積もり・契約の段階で決めておくこと。これだけで、お金まわりのやりとりはぐっと穏やかになります。
一度テンプレートを作ってしまえば、次からは金額を入れ替えるだけです。相手が法人か個人かで源泉徴収の行だけ出し入れすれば、どんな案件にも対応できます。
案件が増えてきたら、見積書から請求書、確定申告までをつなげて管理できる会計ソフトに任せると、お金まわりの作業そのものを減らせます。