
受注が少しずつ増えてきて、こんな気持ちになっていませんか。
- 「開業届って、いくら稼いだら出すものなんだろう」
- 「じつはまだ出していない…このままだと何かマズいのかな」
- 「職業欄って、イラストレーターでいいの? 屋号って必要?」
結論から言うと、開業届はイラストレーター本人が・税務署に・無料で・1枚出すだけの、身構えるほど大げさではない書類です。そして「いくらから」という金額の決まりはありません。
この記事では、①出すタイミング(いくらから?いつまで?)/②職業欄・屋号の書き方/③出していないとどうなるかの3つを、国税庁などの一次資料で確認しながら整理します。さらに、ほかの記事があまり書かない「職業欄の一語で税金が変わる話」「発注側(制作会社)から見た開業届の効き方」まで、イラストレーター向けメディアの視点でお伝えします。
※本記事は制度の一般的な解説です。税額や個別の扱いは状況で変わります。具体的な判断は税務署・税理士へご確認ください。
そもそも開業届とは?出すのは誰か
開業届は、正式には「個人事業の開業・廃業等届出書」といいます。国税庁の手続案内では、新たに事業を始めた個人が、所轄の税務署に提出する書類と案内されています。
ポイントは3つだけです。
- 出すのは「あなた(事業を始めた個人)」。会社や誰かが代わりに出すものではありません。
- 出す先は「住んでいる地域を管轄する税務署」。郵送・持参・e-Taxのどれでもかまいません。
- 書類は1枚・手数料は無料。難しい添付書類もありません。
「開業」というと大げさに聞こえますが、イラストの仕事を事業として続けていく、という意思表示の紙にすぎません。会社をつくる法人登記とはまったくの別物で、あなた1人で、無料で、その日のうちに完結します。
提出の3つの方法
出し方は次の3つから選べます。自分のやりやすい方法でかまいません。
- 税務署の窓口に持参…その場で控えに受付印をもらえる。初めてで不安な人向け。
- 郵送…控えと返信用封筒(切手付き)を同封すれば、受付印のある控えが返ってきます。
- e-Tax(オンライン)…マイナンバーカードがあれば自宅から提出可能。後述の青色申告で65万円控除を狙うなら、申告もe-Taxにそろえると有利です。
どの方法でも、「控え」は必ず手元に残してください。屋号口座の開設や各種申請で「事業をしている証明」として使う場面があります。
いつ出す?「いくらから」ではなく「開業日から1月以内」
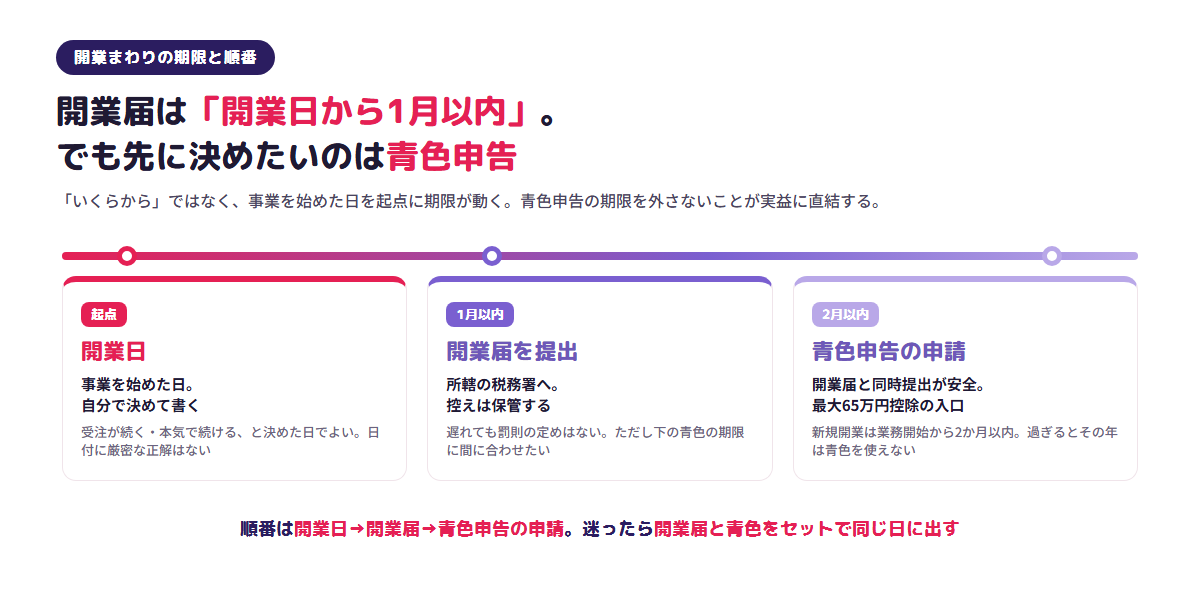
期限は「開業日から1月以内」。ただし罰則の定めはない
よく聞かれる「いくらから出すの?」には、じつは金額の決まりがありません。開業届の期限は金額ではなく日付で決まっていて、国税庁は提出時期を「事業の開始等の事実があった日(=開業日)から1月以内」としています(国税庁 開業届の手続案内)。
とはいえ、出し遅れたこと自体への罰則は設けられていません。半年後でも1年後でも受理されます。「1月を過ぎたからもう出せない」ということはありません。
「いくらから」の線引きは、むしろ確定申告のほう
金額の決まりがあるのは、開業届ではなく確定申告です。会社員が副業でイラストを描いている場合、給与以外の所得(売上から経費を引いた利益)が年20万円を超えると確定申告が必要になります(国税庁 No.1900)。専業なら、利益が所得控除(基礎控除など)の合計を超えると確定申告が必要です。なお基礎控除は2025年(令和7年)分以降に見直され、最低58万円(その年の合計所得金額が低い場合は特例でさらに大きくなります)に引き上げられました。いくらから申告が必要かは所得やほかの控除で変わるので、最終的な金額は国税庁の案内や税務署で確認してください。
つまり目安はこう整理できます。
- 続けて受注する・本気で事業にする → 開業届を出すサイン(金額は不問)
- 副業の利益が年20万円を超えそう → 確定申告の準備を始めるサイン
開業日は自分で決めてよい
開業日に「唯一の正解」はありません。初めて受注した日、屋号を決めた日、本気で続けると決めた日——自分で決めて書けば大丈夫です。そしてこの日付を起点に、次に説明する青色申告の期限が動きます。
職業欄・屋号・事業の概要の書き方
記入でつまずきやすいのは3つの欄です。順番に見ていきます。
① 職業欄は「イラストレーター」でよい
職業欄には具体的な職種名を書きます。「フリーランス」「自営業」「個人事業主」は働き方の呼び名であって職業名ではないので避けます。イラストを描く仕事なら、素直に「イラストレーター」で問題ありません。
② 屋号は空欄でもよい(ペンネームが使える)
屋号は必須ではありません。空欄でも受理されます。ペンネームや活動名で仕事をしているなら、その名前を屋号に書いておくと、あとで屋号名義の銀行口座をつくるときに役立ちます。あとから変えることもできます。
③ 事業の概要は「何をするか」を一言で
事業の概要には、実際の仕事内容を書きます。「書籍・Web向けのイラスト制作」「キャラクターデザイン・挿絵の制作」など、見た人が仕事内容をイメージできる具体性があれば十分です。きれいな文章である必要はありません。
イラスト以外の仕事も混ざっている場合
「イラストもやるけど、動画編集やグッズ販売もしている」という人も多いはずです。その場合は、いちばん中心になる仕事を職業欄に、残りを事業の概要に並べて書くのがおすすめです。たとえば職業欄に「イラストレーター」、概要に「イラスト制作、グッズの企画・販売」といった具合です。収入源が複数あっても、開業届は1枚でまとめて出せます。
職業欄の一語で、個人事業税が変わることがある
ここはほかの記事があまり触れない、でも知っておくと得をする話です。職業欄に書く言葉によって、将来「個人事業税」がかかるかどうかが変わる場合があります。
個人事業税は都道府県の税金で、法律で決められた70業種(法定業種)に当てはまる事業だけにかかります。税率は業種で3〜5%。ただし年290万円の事業主控除があるので、利益がこれを超えなければそもそもかかりません(東京都主税局 個人事業税)。
気をつけたいのは、同じ「絵の仕事」でも扱いが分かれる点です。東京都の区分では次のようになっています。
- 「デザイン業」…法定業種に含まれ、税率5%の課税対象
- 画家・イラストレーターの純粋な制作…法定70業種に明記がなく、課税されない場合がある
つまり、名乗りを「デザイン業」と書くか「イラストレーター」と書くかで、個人事業税の対象になるかどうかが変わりうるということです。
ただし最終的な判断は都道府県が仕事の実態を見て決めます。職業欄の言葉だけで自動的に決まるわけではありませんし、都道府県によって運用も異なります。利益が290万円を超えてきそうなら、一度、都道府県税事務所か税理士に「自分の仕事がどの業種に当たるか」を確認しておくと安心です。
青色申告とセットで出すのが基本
開業届は、単体で出すより「青色申告承認申請書」とセットで出すと価値が一気に上がります。むしろ開業届の本当のうまみは、この青色申告の入口になることにあります。
青色申告の3つのうまみ
- 最大65万円の所得控除…複式簿記で記帳し、e-Tax(または電子帳簿保存)で申告すると65万円。条件次第で55万円・10万円になります(国税庁 No.2072)。
- 赤字を3年繰り越せる…液タブ・PC・ソフトなどの先行投資で初年度が赤字でも、その損失を翌年以後3年間の黒字から差し引けます(国税庁 No.2070)。先行投資が多い駆け出し期ほど効きます。
- 家族への給与を経費にできる…一定の届出のもと、手伝ってくれる家族への給与(青色事業専従者給与)を経費に算入できます。
期限が命。開業と同時に出すのが安全
青色申告の申請には期限があります。原則はその年の3月15日まで、新しく開業した年は「業務開始日から2か月以内」です(国税庁 No.2070)。この期限を1日でも過ぎると、その年は青色が使えず白色になります。だからこそ、迷ったら開業届と青色申告承認申請書を同じ日に2枚一緒に出すのがいちばん安全です。
税金・節税の全体像は、こちらの記事にまとめてあります。
出していないとどうなる?(罰則・青色・信用)
「まだ出していない」人も多いはずです。実際どうなるのか、良い点と困る点を分けて正直に書きます。
出していなくても困らないこと
- 罰則はない…未提出そのものへのペナルティは定められていません。
- 確定申告はできる…開業届を出していなくても、確定申告(白色)はできます。確定申告と開業届は別の手続きです。
出していないと損をしやすいこと
- 青色申告が使えない…最大65万円控除・赤字の繰越といった節税がまるごと使えません。これがいちばん大きい損です。
- 「雑所得」と見られやすい…事業所得として認められにくく、経費や損益通算で不利になることがあります。
- 屋号口座・事業の証明で不利…屋号名義の口座開設や、保育園・補助金などで「事業をしている証明」を求められたとき、開業届の控えがあるとスムーズです。
まとめると、出さなくても罰は受けないが、受け取れたはずの節税と信用を取りこぼす——これが「出していないとどうなるか」の実態です。
補足:事業所得と認めてもらうカギは「帳簿」
開業届を出していても、収入を事業所得にするか雑所得にするかは最終的に中身で判断されます。カギになるのは日々の取引をきちんと帳簿に記録し、保存しているかです。開業届+青色申告でこの記帳の習慣をつくっておくと、「事業としてやっている」という実態を裏づけやすくなるのが実務上のメリットです。
出す前に確認したい|扶養と失業給付への影響
一方で、人によっては「今すぐ出さないほうがいい」場面もあります。ここを飛ばすと損をするので、2つだけ確認してください。
① 失業給付(雇用保険)をもらっている最中
会社を辞めてハローワークで失業給付(基本手当)を受けている・受けようとしている人は要注意です。基本手当は「失業の状態(就職しようとしていて、まだ就いていない)」が条件で、「自営を開始、または自営準備に専念する人」は原則もらえません(ハローワーク 基本手当について)。開業届を出すと「自営を始めた」とみなされ、給付が止まる場合があります。タイミングは必ずハローワークに確認してください(再就職手当など別の給付の対象になることもあります)。
② 家族の扶養に入っている
配偶者や親の健康保険の扶養に入っている場合、開業や収入増で扶養から外れることがあります。扶養の条件は健康保険組合によって違い、「開業届を出した時点で外す」運用のところもあるため、こちらも事前確認が安全です。扶養の範囲で働く考え方は、次の記事にまとめています。
発注側から見た開業届|取引で本当に効く書類はどれか
最後に、仕事を出す側(制作会社・クライアント)から見ると開業届はどう映るのか——発注の現場を知る立場から正直に書きます。
結論から言うと、取引の場面で「開業届を見せてください」と言われることは、ほぼありません。発注側が気にするのは、きちんと納品できるか、そして請求まわりが整っているかです。実際に取引で効くのは、開業届ではなく次の3つです。
- 請求書…金額・内訳・振込先が整った請求書を出せること。これが信用の土台です。
- インボイスの登録番号…適格請求書発行事業者の登録番号があるかどうかは、取引先の経理にとって実務的な関心事です(登録は任意。自分の状況で判断を)。
- 屋号名義の口座・事業用の連絡先…生活用と分かれていると、相手は「事業として回している人だ」と受け取りやすくなります。
では開業届は意味がないのか——そうではありません。開業届は社外に見せる証明というより、「自分の事業を始める宣言+青色申告の入口」です。対外的な信用は請求書とインボイスが担い、節税と事業の土台づくりを開業届+青色が担う。役割が違うだけで、どちらも必要です。請求書の整え方は、次の記事が詳しいです。
よくある質問
Q1. 結局、開業届は「いくらから」出すのが正解ですか?
金額の決まりはありません。継続して受注し、事業として続ける気があるならそのタイミングが目安です。節税を考えるなら、利益が出る前でも早めに青色申告とセットで出しておくと有利です。
Q2. 会社に副業がバレませんか?
開業届の提出自体が会社に通知されることはありません。副業が会社に伝わる主な原因は住民税の金額で、開業届とは別の話です。心配な場合は確定申告時の住民税の納め方で対策できます(詳細は税理士へ)。
Q3. 屋号は本名以外でもいいですか?
はい。ペンネーム・活動名を屋号にできます。空欄でも提出できますし、あとから変更も可能です。
Q4. 開業日から1月を過ぎてしまいました。もう出せませんか?
出せます。遅れての提出でも受理され、罰則もありません。ただし青色申告を使いたい年は、その申請期限(開業から2か月以内 or 3月15日)に注意してください。
Q5. 出したあとに廃業したら、面倒な手続きはありますか?
やめるときは「廃業届」を同じ税務署に出すだけです。1枚出せば終わりで、難しい手続きはありません。
まとめ
イラストレーターの開業届について、要点を5つにまとめます。
- 出すのは本人・税務署へ・無料・1枚。法人の登記とは別物です。
- 期限は「開業日から1月以内」。でも遅れても罰則はない。「いくらから」の線引きは確定申告(副業は利益20万円超)のほうにあります。
- 職業欄は「イラストレーター」でよい。屋号はペンネーム可・空欄可。名乗り次第で個人事業税の扱いが変わる場合がある。
- 青色申告承認申請書とセットで出すのが基本。最大65万円控除・赤字の3年繰越が本当のうまみ。期限は開業から2か月以内。
- 出す前に失業給付・扶養への影響だけは確認する。取引で効くのは請求書とインボイス——開業届は節税と事業の土台づくりが役割。
開業届は、身構えるほど大げさな書類ではありません。「イラストで食べていく」と決めたあなたの、最初の一歩を形にする紙です。迷ったら、青色申告とセットで、自分で決めた開業日から出してみてください。
出典(一次資料・2026年10月時点)
- 国税庁:A1-5 個人事業の開業届出・廃業届出等手続(提出時期・提出先)
- 国税庁 No.2090:新たに事業を始めたときの届出など
- 国税庁 No.2070:青色申告制度(申請期限・純損失の繰越・専従者給与)
- 国税庁 No.2072:青色申告特別控除(65万円・55万円・10万円)
- 国税庁 No.1900:給与所得者で確定申告が必要な人(副業20万円超)
- 東京都主税局:個人事業税(法定70業種・事業主控除290万円・デザイン業5%)
- ハローワーク(厚生労働省):基本手当について(失業の状態・自営開始)
※本記事は制度の一般的な解説です。税額や個別の扱い(個人事業税の業種判定・扶養・失業給付など)は状況で変わります。具体的な判断は所轄の税務署・都道府県税事務所・ハローワーク、または税理士にご確認ください。